Pendahuluan
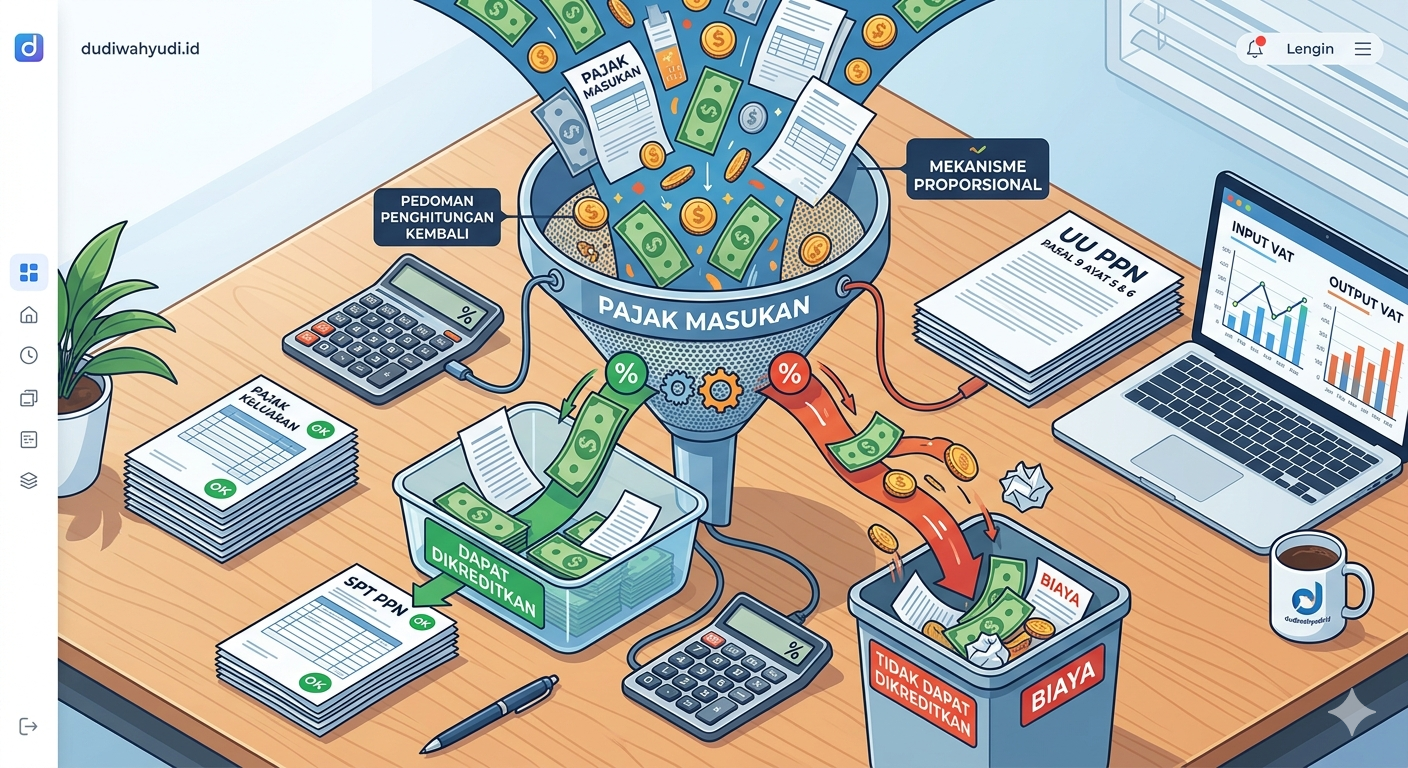
Pengusaha Kena Pajak wajib menyadari bahwa efisiensi beban pajak sangat bergantung pada ketepatan pengelolaan pajak masukan. Oleh karena itu, pemahaman mendalam mengenai Pedoman Pengkreditan Pajak Masukan menjadi instrumen strategis untuk menjaga kesehatan finansial perusahaan. Kepastian hukum dalam pengkreditan ini berfungsi sebagai faktor penentu dalam meminimalisir pemborosan arus kas. Selain itu, pemerintah menerbitkan PMK 186 Tahun 2022 untuk menggantikan PMK 78/2010 agar regulasi lebih relevan dengan perkembangan hukum. Dengan demikian, ketaatan pada aturan terbaru ini akan melindungi entitas bisnis dari risiko sengketa yang tidak perlu. Sebelum melangkah ke aspek teknis, manajemen harus memahami dasar hukum yang menjadi fondasi kebijakan ini.
Landasan Hukum Pedoman Pengkreditan Pajak Masukan
Kepatuhan terhadap hierarki peraturan perpajakan merupakan fondasi kredibilitas bagi setiap Wajib Pajak di Indonesia. Selain itu, hal ini memastikan bahwa setiap klaim pajak masukan memiliki legitimasi hukum yang kuat. Berdasarkan Pasal 16G huruf e UU PPN, Menteri Keuangan memegang wewenang delegasi untuk menetapkan pedoman teknis pengkreditan. Namun, penggunaan pedoman ini secara operasional dipicu oleh ketentuan Pasal 9 ayat (6) UU PPN. Ketentuan tersebut berlaku saat pajak masukan tidak dapat diketahui secara pasti dari pembukuan. Berikut adalah daftar referensi hukum utama yang wajib Anda pedomani:
- Pasal 9 ayat (5) UU PPN: Mengatur pemisahan pajak masukan untuk penyerahan yang dapat dikreditkan secara pasti.
- Pasal 9 ayat (6) UU PPN: Menjadi pemicu penggunaan pedoman estimasi bagi PKP dengan kegiatan usaha campuran.
- Pasal 16G huruf e UU PPN: Memberikan mandat delegasi kepada Menteri Keuangan untuk mengatur fleksibilitas teknis.
- PMK 186 Tahun 2022: Merupakan regulasi pelaksanaan terbaru yang wajib diterapkan oleh Pengusaha Kena Pajak.
Dasar hukum ini memberikan panduan jelas bagi perusahaan dalam menghadapi kompleksitas operasional di lapangan.
Kriteria Pengusaha yang Wajib Menggunakan Pedoman
Kompleksitas operasional sering kali menghadirkan tantangan bagi PKP yang memiliki aset dengan penggunaan campuran (mixed-use). Sebagai contoh, sebuah truk mungkin digunakan untuk pengiriman barang kena pajak yang terutang PPN sekaligus barang yang PPN-nya dibebaskan. Oleh karena itu, PKP yang tidak dapat memisahkan pembukuan secara pasti wajib menggunakan metode estimasi. Kegagalan dalam menentukan kategori ini dapat memicu sanksi bunga Pasal 13 ayat (2a) UU KUP. Berdasarkan Pasal 2 PMK 186/2022, pedoman ini wajib digunakan jika PKP melakukan kombinasi penyerahan berikut:
- Penyerahan terutang pajak yang Pajak Masukannya dapat dikreditkan.
- Penyerahan terutang pajak yang Pajak Masukannya tidak dapat dikreditkan.
- Penyerahan yang tidak terutang pajak sama sekali.
Setelah mengidentifikasi posisi kategori perusahaan, langkah selanjutnya adalah menerapkan mekanisme penghitungan yang akurat.
Mekanisme Penghitungan: Dari Perkiraan hingga Realisasi
Mekanisme dua tahap sangat krusial untuk menjaga keadilan antara hak wajib pajak dan penerimaan negara. Tahap pertama berfungsi sebagai anggaran perkiraan (budgetary forecast) untuk memberikan kelonggaran administrasi di awal tahun. Namun, PKP wajib melakukan penghitungan kembali di akhir tahun berdasarkan audit realisasi penggunaan aset. Jika estimasi awal terlalu optimis, maka perusahaan akan menghadapi risiko kurang bayar yang mengganggu arus kas. Berikut adalah formula penghitungan berdasarkan Pasal 5 dan Pasal 6 PMK 186/2022:
- Tahap Estimasi: P = PM x Z
- Tahap Penghitungan Kembali: P’ = (PM / T) x Z’
Keterangan Variabel:
- P: Jumlah Pajak Masukan yang dikreditkan berdasarkan perkiraan awal.
- P’: Jumlah Pajak Masukan yang dapat dikreditkan berdasarkan realisasi setahun.
- PM: Total Pajak Masukan atas perolehan barang atau jasa kena pajak.
- T: Masa manfaat atau periode amortisasi barang/jasa kena pajak.
- Z: Rasio perkiraan penyerahan yang dapat dikreditkan terhadap total penyerahan.
- Z’: Rasio realisasi penyerahan yang dapat dikreditkan terhadap total penyerahan setahun.
Dengan demikian, variabel ‘T’ memegang peranan vital dalam menentukan durasi kewajiban penghitungan kembali Anda.
Masa Manfaat Barang Kena Pajak dan Jasa Kena Pajak
Klasifikasi aset yang akurat sangat menentukan berapa lama perusahaan harus melakukan penyesuaian pajak masukan. Pemerintah menetapkan masa manfaat yang berbeda guna menyesuaikan karakteristik penyusutan ekonomi masing-masing kelompok aset. Hal ini bertujuan untuk menciptakan keseimbangan antara beban administrasi dengan nilai ekonomis barang tersebut. Oleh karena itu, PKP harus mendata masa manfaat aset secara tertib sejak tanggal perolehan. Tabel berikut menyajikan detil masa manfaat (T) sesuai Pasal 6 ayat (3):
| Jenis Barang/Jasa | Masa Manfaat (T) |
| Barang/Jasa dengan masa manfaat \le 1 tahun | 1 Tahun |
| BKP (Bukan Tanah/Bangunan) atau JKP > 1 tahun | 4 Tahun |
| BKP berupa Tanah dan/atau Bangunan | 10 Tahun |
Setelah menentukan masa manfaat, Anda harus melanjutkan pada prosedur penyesuaian nilai pajak pada laporan akhir.
Prosedur Penyesuaian dan Pelaporan Akhir
Setiap Pengusaha Kena Pajak memikul tanggung jawab penuh untuk melakukan penyesuaian nilai pajak masukan secara akurat. Kelalaian dalam tahap ini akan mengakibatkan sanksi bunga yang dibebankan langsung pada akun pajak perusahaan. PKP harus menghitung selisih antara realisasi dengan alokasi perkiraan tahunan guna menentukan nilai Δ P. Berdasarkan Pasal 8, formula penyesuaian diformulasikan sebagai berikut:
Δ P = P’ – (P / T)
PKP wajib melaporkan hasil penyesuaian ini paling lambat pada Masa Pajak ketiga tahun pajak berikutnya. Untuk wajib pajak dengan tahun kalender, batas akhir pelaporan jatuh pada SPT Masa PPN bulan Maret. Ketepatan waktu pelaporan sangat krusial agar perusahaan terhindar dari sanksi administrasi tambahan. Dengan demikian, transparansi dalam pelaporan akan memperkuat posisi kepatuhan pajak di hadapan otoritas.
Contoh Penerapan
Berikut adalah contoh kasus penghitungan pengkreditan Pajak Masukan berdasarkan Penjelasan Undang-Undang PPN dan Peraturan Menteri Keuangan Nomor 186 Tahun 2022:
Kasus 1: Proporsi Pajak Masukan Diketahui Secara Pasti dari Pembukuan
Kasus ini berlaku jika perusahaan memiliki pembukuan yang memisahkan secara pasti mana Pajak Masukan (PM) untuk penyerahan yang dapat dikreditkan dan yang tidak. Berdasarkan Penjelasan Pasal 9 ayat (5) UU PPN, asumsikan seorang Pengusaha Kena Pajak (PKP) melakukan 3 macam penyerahan:
- Penyerahan terutang pajak & PM dapat dikreditkan: Harga jual Rp25.000.000 (Pajak Keluaran: Rp3.000.000, dengan asumsi tarif normal 12%).
- Penyerahan terutang pajak & PM tidak dapat dikreditkan: Harga jual Rp20.000.000 (Pajak Keluaran: Rp400.000, dengan asumsi tarif final 2%).
- Penyerahan tidak terutang PPN: Harga jual Rp5.000.000 (Pajak Keluaran: Rp0). Total Pajak Keluaran yang dipungut = Rp3.400.000.
Berdasarkan pembukuannya, PKP membayar Pajak Masukan (PM) dengan rincian yang jelas:
- Untuk penyerahan jenis 1: Rp1.500.000.
- Untuk penyerahan jenis 2: Rp1.000.000.
- Untuk penyerahan jenis 3: Rp300.000. Total Pajak Masukan yang dibayar = Rp2.800.000.
Kesimpulan Kasus 1: Karena porsinya diketahui secara pasti, Pajak Masukan yang boleh dikreditkan (dikurangkan terhadap Pajak Keluaran Rp3.400.000) adalah hanya sebesar Rp1.500.000 (yakni PM yang secara langsung berkaitan dengan penyerahan terutang pajak jenis pertama).
Kasus 2: Proporsi Pajak Masukan Tidak Dapat Diketahui Pasti (Menggunakan Pedoman)
Kasus ini berlaku apabila PKP tidak memisahkan pembukuan Pajak Masukan secara pasti untuk masing-masing jenis penyerahannya. Berdasarkan Penjelasan Pasal 9 ayat (6) UU PPN, asumsikan PKP melakukan penyerahan sebagai berikut:
- Penyerahan terutang pajak & PM dapat dikreditkan: Harga jual Rp35.000.000 (Pajak Keluaran: Rp4.200.000).
- Penyerahan terutang pajak & PM tidak dapat dikreditkan: Harga jual Rp20.000.000 (Pajak Keluaran: Rp400.000).
- Penyerahan tidak terutang pajak: Harga jual Rp15.000.000 (Pajak Keluaran: Rp0). Total Penyerahan seluruhnya = Rp70.000.000. Total Pajak Keluaran = Rp4.600.000.
Misalkan dalam Masa Pajak tersebut, PKP membayar total keseluruhan Pajak Masukan (PM) sebesar Rp2.500.000. Karena PKP tidak dapat memisahkan dengan pasti nominal PM untuk masing-masing jenis penyerahan, maka nominal Rp2.500.000 tersebut tidak seluruhnya dapat dikreditkan.
Besaran Pajak Masukan yang dapat dikreditkan wajib dihitung menggunakan rumus formulasi pedoman pada Pasal 5 ayat (2) PMK Nomor 186/PMK.03/2022, yaitu P = PM x Z.
- P = Jumlah Pajak Masukan yang dapat dikreditkan.
- PM = Total Pajak Masukan atas perolehan barang/jasa (Rp2.500.000).
- Z = Persentase penyerahan yang PM-nya dapat dikreditkan terhadap total penyerahan seluruhnya.
Penghitungan:
- Mencari persentase Z: Rp35.000.000 / Rp70.000.000 = 50%.
- Mencari Pajak Masukan yang dapat dikreditkan (P): Rp2.500.000 x 50% = Rp1.250.000.
Kesimpulan Kasus 2: Dengan menggunakan pedoman pengkreditan, dari total Rp2.500.000 Pajak Masukan yang dibayar oleh PKP, jumlah yang diakui dan dapat dikreditkan ke negara hanyalah sebesar Rp1.250.000. Angka inilah yang nantinya digunakan sebagai pengurang atas total Pajak Keluaran di Masa Pajak terkait.
Penutup
Kepatuhan terhadap PMK 186/2022 merupakan bukti profesionalisme dalam mengelola kewajiban perpajakan yang kompleks. Selain itu, implementasi pedoman yang benar akan meningkatkan kredibilitas bisnis di mata mitra kerja dan pemerintah. Sebagai langkah strategis, PKP harus mengadopsi sistem pembukuan digital yang mampu melakukan monitoring masa manfaat secara otomatis. Hal ini akan mempermudah proses audit internal dan mitigasi risiko kurang bayar di masa depan. Akhirnya, penerapan Pedoman Pengkreditan Pajak Masukan yang konsisten akan memberikan perlindungan maksimal bagi perusahaan dari risiko sanksi administrasi. Dengan manajemen pajak yang tepat, perusahaan dapat lebih fokus pada pertumbuhan bisnis yang berkelanjutan.


Tinggalkan Balasan