Pajak atas properti merupakan instrumen strategis negara untuk menciptakan keadilan iklim bisnis di Indonesia. Masyarakat perlu memahami kewajiban perpajakan agar terhindar dari sanksi administratif yang merugikan. Pemahaman mengenai Kegiatan Membangun Sendiri sangat penting bagi siapa pun yang berencana mendirikan bangunan seperti rumah atau toko/kantor tanpa jasa kontraktor.
Landasan hukum utama kebijakan ini merujuk pada Pasal 16C UU PPN yang mengedepankan prinsip kesetaraan. Aturan ini memastikan perlakuan pajak yang sama antara pengguna jasa kontraktor dan mereka yang membangun mandiri. Dengan membayar pajak ini, masyarakat berkontribusi langsung pada pemerataan beban fiskal dan pembangunan nasional. Kepatuhan pajak juga memberikan legalitas yang lebih kuat bagi aset properti yang dimiliki.
Selanjutnya, kita akan membedah definisi teknis bangunan yang menjadi objek pajak menurut regulasi terbaru.
Memahami Objek Pajak Kegiatan Membangun Sendiri
Pemerintah menetapkan batasan spesifik objek pajak untuk mempermudah pengawasan dan memberikan kepastian hukum bagi wajib pajak. Definisi yang tajam membantu pemilik lahan mengidentifikasi kewajiban mereka sejak tahap perencanaan konstruksi. Berdasarkan Pasal 323 dan 324 PMK 81 Tahun 2024, kriteria bangunan telah diatur secara mendalam.
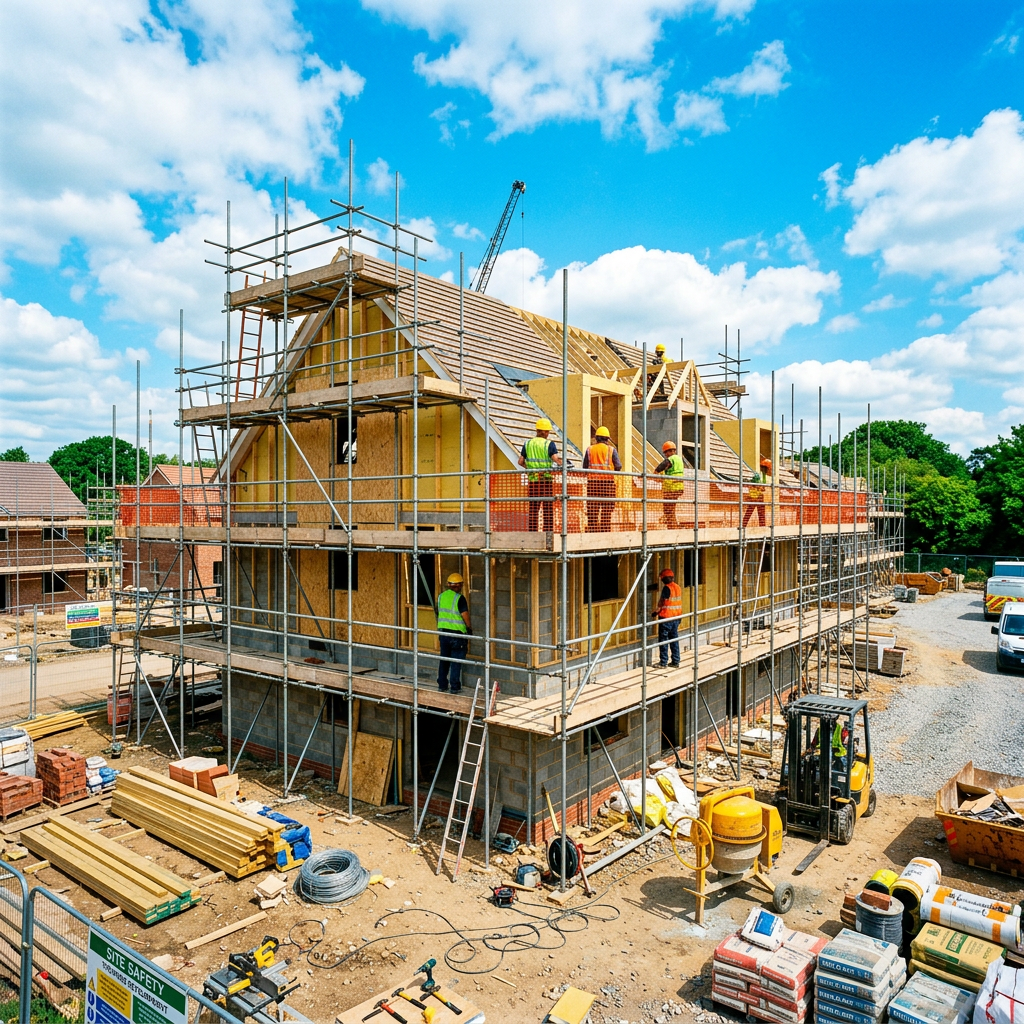
Objek pajak Kegiatan Membangun Sendiri mencakup konstruksi bangunan baru dengan kriteria teknis berikut:
Konstruksi utama terdiri dari kayu, beton, pasangan batu bata, atau baja.
Diperuntukkan sebagai tempat tinggal atau tempat kegiatan usaha.
Luas keseluruhan bangunan mencapai paling sedikit 200 meter persegi.
Kriteria luas minimum ini bertujuan agar pembangunan rumah tinggal skala kecil tetap terlindungi dari beban pajak. Selain itu, definisi ini mencegah multitafsir dalam pelaksanaan pengawasan pajak di lapangan. Oleh karena itu, identifikasi objek pajak ini menjadi langkah awal yang sangat krusial bagi wajib pajak.
Subjek dan Kriteria Wajib Pajak
Analisis status subjek pajak sangat penting karena menentukan pihak yang memikul tanggung jawab penyetoran dan pelaporan. Dalam sistem perpajakan mandiri, peran orang pribadi maupun badan sangat menentukan tingkat kepatuhan fiskal. Merujuk Pasal 325 PMK 81 Tahun 2024, tanggung jawab ini berlaku bagi orang pribadi maupun badan.
Subjek pajak adalah pihak yang membangun sendiri tanpa melibatkan kontraktor sebagai Pengusaha Kena Pajak (PKP). Pajak tetap terutang meskipun pembangunan dilakukan secara bertahap selama jangka waktu tertentu. Ketentuan ini menegaskan bahwa penundaan waktu penyelesaian tidak menghapuskan kewajiban PPN yang melekat pada bangunan. Setiap tahap pembangunan tetap menjadi bagian dari satu kesatuan kewajiban perpajakan.
Setelah memahami siapa yang wajib membayar, mari pelajari mekanisme penghitungan nominal pajak yang akurat.
Mekanisme Perhitungan PPN Kegiatan Membangun Sendiri
Transparansi penghitungan Dasar Pengenaan Pajak (DPP) memberikan kepastian bagi wajib pajak dalam menyusun anggaran pembangunan. Struktur tarif efektif saat ini dirancang untuk menyederhanakan kewajiban tanpa memberatkan pemilik properti. Berdasarkan Pasal 326 PMK 81 Tahun 2024, rumus perhitungan pajak ditetapkan secara pasti.
Rincian perhitungan PPN adalah sebagai berikut:
Tarif PPN yang berlaku saat ini adalah 12%.
DPP ditetapkan sebesar 20% dari jumlah biaya pembangunan sebagai proxy nilai tambah.
Biaya pembangunan tidak termasuk harga perolehan tanah.
Tarif efektif yang dibayarkan adalah 2,4% (20% x 12%) dari total biaya konstruksi.
Simulasi Perhitungan Sederhana:
Total biaya konstruksi (bahan baku dan upah tukang): Rp1.000.000.000.
Dasar Pengenaan Pajak (20% x Rp1 Miliar): Rp200.000.000.
PPN Terutang yang wajib setor (12% x Rp200 Juta): Rp24.000.000.
Setelah nilai pajak diketahui, langkah berikutnya adalah mematuhi prosedur administrasi melalui sistem Coretax yang terbaru.
Prosedur Pembayaran dan Pelaporan
Modernisasi melalui sistem Coretax dalam PMK 81 Tahun 2024 mempermudah wajib pajak memenuhi kewajiban secara elektronik. Prosedur yang terintegrasi ini dirancang untuk menciptakan efisiensi administratif dan meminimalkan kesalahan pelaporan manual. Berdasarkan Pasal 327 sampai 331 PMK 81 Tahun 2024, berikut adalah instruksi teknis pelaksanaannya:
Lakukan penyetoran paling lambat tanggal 15 bulan berikutnya setelah pengeluaran biaya pembangunan.
Gunakan Kode Billing dengan Kode Akun Pajak (KAP) 411211 dan Kode Jenis Setoran (KJS) 103.
Pembangunan di Kawasan Berikat mendapatkan fasilitas PPN Tidak Dipungut sepanjang memenuhi syarat administratif yang berlaku.
Surat Setoran Pajak (SSP) yang telah divalidasi NTPN akan otomatis terekam dalam sistem pelaporan.
Pelaporan kini lebih mudah karena data pembayaran akan terintegrasi langsung dalam SPT Masa PPN.
Sistem baru ini memberikan kemudahan dalam pemantauan kepatuhan pajak secara real-time. Selanjutnya, dokumentasi yang rapi akan menjadi bukti kuat jika terjadi pemeriksaan oleh otoritas pajak.
Penutup
Pemenuhan kewajiban atas Kegiatan Membangun Sendiri merupakan nilai strategis bagi kepastian hukum aset properti Anda. Kepatuhan terhadap PMK 81 Tahun 2024 memastikan bahwa setiap proses konstruksi bangunan yang dilakukan tanpa kontraktor memiliki landasan fiskal yang bersih. Sebagai rekomendasi, lakukan pencatatan biaya seperti invoice material dan daftar upah secara rapi sejak awal.
Simpanlah seluruh bukti pendukung tersebut minimal selama 10 tahun sesuai masa kedaluwarsa dokumen perpajakan. Hal ini sangat penting untuk menghadapi potensi pemeriksaan atau audit pajak di masa mendatang. Kepatuhan adalah investasi terbaik sekaligus kontribusi nyata bagi stabilitas ekonomi nasional.


Tinggalkan Balasan