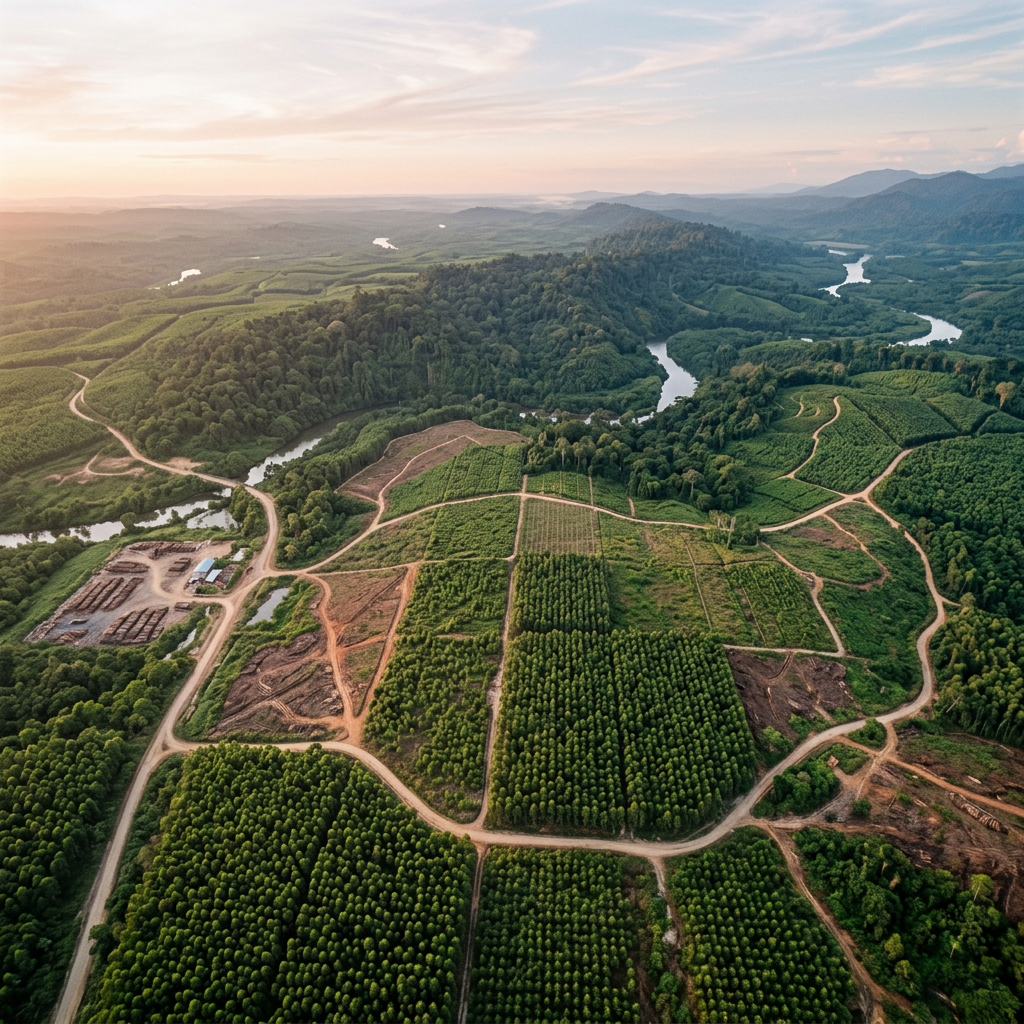
Sebagian besar pembicaraan tentang Pajak Bumi dan Bangunan berhenti pada tagihan rumah tinggal atau ruko. Padahal ada wilayah pemajakan yang jauh lebih luas dan jauh lebih rumit, yaitu PBB sektor perhutanan. Objeknya bukan sepetak tanah di pinggir jalan, melainkan hamparan konsesi puluhan ribu hektare di pedalaman Kalimantan, Sumatera, atau Papua, lengkap dengan blok tebangan, kanal, log pond, barak pekerja, dan zona konservasi yang tidak boleh disentuh sama sekali.
Yang membuat PBB sektor perhutanan menarik untuk dipelajari adalah cara negara memperlakukan satu hamparan tanah secara berbeda-beda menurut fungsinya. Blok tebangan yang menghasilkan miliaran rupiah dinilai dengan pendekatan pendapatan. Areal konservasi yang secara hukum wajib dipertahankan justru dinilai dengan tarif minimum. Pemisahan inilah yang membuat PBB perhutanan bukan sekadar instrumen penerimaan negara, melainkan juga alat kebijakan.
Tulisan ini membedah anatomi penghitungan PBB sektor perhutanan secara berurutan, mulai dari dasar hukum, subjek dan objek pajak, enam klasifikasi areal, metode penilaian NJOP, rumus penghitungan, sampai simulasi kasus dengan angka yang bisa langsung ditelusuri.
Apa Itu PBB Sektor Perhutanan dan Siapa yang Memungutnya?
PBB sektor perhutanan adalah Pajak Bumi dan Bangunan yang dikenakan atas bumi dan/atau bangunan yang berada di dalam kawasan yang dimanfaatkan untuk kegiatan usaha perhutanan. Berbeda dengan PBB Perdesaan dan Perkotaan yang sejak berlakunya Undang-Undang Nomor 28 Tahun 2009 dan kemudian Undang-Undang Nomor 1 Tahun 2022 tentang HKPD dipungut oleh pemerintah kabupaten atau kota, PBB perhutanan tetap berada di tangan pemerintah pusat melalui Direktorat Jenderal Pajak.
Bersama sektor perkebunan, pertambangan minyak dan gas bumi, panas bumi, mineral dan batubara, serta sektor lainnya, perhutanan tergabung dalam kelompok yang biasa disingkat PBB P5L. Penjelasan mengenai pembagian kewenangan ini dapat dibaca pada laman resmi Direktorat Jenderal Pajak. Perhatikan bahwa meskipun dipungut pusat, hasil penerimaannya tetap mengalir kembali ke daerah penghasil melalui Dana Bagi Hasil.
Pola pemikirannya sangat mirip dengan sektor perkebunan, sehingga pembaca yang sudah memahami konsep dan contoh PBB sektor perkebunan akan menemukan banyak kemiripan struktur. Perbedaan utamanya terletak pada pembelahan antara hutan alam dan hutan tanaman, yang akan dibahas pada bagian penilaian.
Dasar Hukum PBB Sektor Perhutanan
Fondasinya tetap Undang-Undang Nomor 12 Tahun 1985 sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994. Undang-undang inilah yang menetapkan tarif tunggal PBB dan memberi mandat kepada Menteri Keuangan untuk mengatur klasifikasi serta besaran Nilai Jual Objek Pajak.
Selama bertahun-tahun aturan teknisnya tersebar dalam banyak peraturan terpisah. Penyederhanaan besar terjadi ketika Kementerian Keuangan menerbitkan Peraturan Menteri Keuangan Nomor 186/PMK.03/2019 tentang Klasifikasi Objek Pajak dan Tata Cara Penetapan Nilai Jual Objek Pajak Pajak Bumi dan Bangunan. Beleid ini mengodifikasi tata cara penilaian seluruh subsektor P5L ke dalam satu instrumen.
Setelah Undang-Undang Cipta Kerja mengubah rezim perizinan kehutanan dari izin tunggal menjadi perizinan berusaha berbasis multiusaha kehutanan, penyesuaian dilakukan melalui PMK Nomor 234/PMK.03/2022. Dengan kata lain, istilah dalam ketentuan pajak diselaraskan dengan istilah yang dipakai kementerian teknis di bidang kehutanan.
Adapun angka-angka yang bersifat teknis dan berubah mengikuti kondisi ekonomi tidak dibekukan di dalam PMK, melainkan ditetapkan melalui Keputusan Direktur Jenderal Pajak. Komponen tersebut meliputi Biaya Investasi Tanaman, rasio biaya produksi, angka kapitalisasi, serta NJOP bumi per meter persegi untuk areal tidak produktif dan areal konservasi. Ketentuan yang berlaku saat ini adalah KEP-19/PJ/2026, perubahan kedua atas KEP-59/PJ/2023, yang berlaku sejak 30 Januari 2026 dan dipakai sebagai dasar penetapan NJOP mulai Tahun Pajak 2026. Penyesuaian sektor perhutanan diatur dalam Lampiran B keputusan tersebut.
Perhatikan bahwa untuk tahun pajak sebelum 2026, dasar penetapan NJOP tetap mengikuti keputusan yang berlaku pada tahun pajak bersangkutan. Ketentuan peralihan semacam ini penting ketika menghitung ulang ketetapan lama atau menelaah sengketa atas tahun pajak yang sudah lewat.
Siapa Subjek Pajak PBB Sektor Perhutanan?
Subjek PBB adalah orang pribadi atau badan yang secara nyata mempunyai hak atas bumi, memperoleh manfaat atas bumi, atau memiliki, menguasai, dan memperoleh manfaat atas bangunan. Dalam konteks kehutanan, rumusan yang paling relevan adalah frasa memperoleh manfaat atas bumi.
Alasannya sederhana. Hampir seluruh kawasan hutan produksi berskala besar berstatus hutan negara, sehingga korporasi tidak memegang sertifikat hak milik maupun hak guna usaha. Yang dipegang adalah izin atau konsesi. Karena itu, subjek pajak PBB perhutanan adalah pemegang perizinan berusaha pemanfaatan hutan, yang meliputi pemegang izin pada hutan alam, pemegang izin pada hutan tanaman industri, pemegang izin restorasi ekosistem, serta badan usaha milik negara yang mendapat mandat khusus pengelolaan kawasan hutan.
Kewajiban subjektif ini lahir sejak tanggal dokumen perizinan ditandatangani dan diterbitkan, bukan sejak kegiatan penebangan dimulai. Perbedaan waktu ini sering luput. Perusahaan yang baru memperoleh izin pada pertengahan tahun dan belum berproduksi sama sekali tetap berkewajiban mendaftarkan objek pajaknya.
Objek Pajak dan Areal yang Dikecualikan
Objek PBB perhutanan adalah bumi dan/atau bangunan di dalam kawasan perhutanan. Cakupannya tidak berhenti pada poligon yang tergambar di peta lampiran surat keputusan izin. Areal di luar batas perizinan yang digunakan oleh wajib pajak dan secara fisik tidak terpisahkan dari kegiatan usaha perhutanannya tetap ditetapkan sebagai objek pajak. Termasuk di dalamnya basecamp, pelabuhan kayu, atau kolam penampungan yang berdiri di luar konsesi formal namun jelas menunjang kegiatan ekstraksi.
Di sisi lain, undang-undang mengecualikan beberapa objek dari pengenaan PBB. Pengecualian itu meliputi bumi dan bangunan yang digunakan semata-mata untuk kepentingan umum di bidang ibadah, sosial, kesehatan, pendidikan, dan kebudayaan nasional yang tidak dimaksudkan untuk memperoleh keuntungan; kawasan hutan suaka alam, taman nasional, dan tanah penggembalaan yang dikuasai desa; serta tanah yang digunakan perwakilan diplomatik dan organisasi internasional berdasarkan asas timbal balik.
Ada satu situasi lapangan yang sering menimbulkan sengketa. Apabila di dalam konsesi terdapat bidang tanah yang nyata-nyata dikuasai dan dimanfaatkan pihak lain, misalnya perkampungan masyarakat yang sudah berdiri lebih dahulu, porsi areal tersebut secara yuridis harus dikeluarkan dari basis pengenaan PBB perusahaan. Pemegang izin tidak memperoleh manfaat apa pun dari tanah itu, sehingga tidak ada alasan untuk memajakinya.
Enam Klasifikasi Areal dalam PBB Sektor Perhutanan
Inilah bagian yang membedakan PBB perhutanan dari PBB pada umumnya. Permukaan bumi di dalam kawasan tidak dinilai secara seragam, melainkan dipilah ke dalam enam klasifikasi areal dengan basis nilai yang berbeda.
| Klasifikasi Areal | Cakupan | Basis Nilai |
|---|---|---|
| Areal Produktif | Blok tebangan pada hutan alam, atau areal yang telah ditanami pada hutan tanaman | Pendapatan bersih atau akumulasi biaya investasi tanaman |
| Areal Belum Produktif | Areal layak kelola di luar blok tebangan berjalan, atau lahan yang belum ditanami | Data pasar tanah sekitar |
| Areal Tidak Produktif | Kawasan curam, rawa, tanah rusak, dan areal yang tidak mendatangkan hasil bagi wajib pajak | Tarif administratif yang sangat rendah |
| Areal Pengaman | Jalan angkutan, parit, kanal, tanggul, tempat pengumpulan kayu, log pond, dan log yard | Penyesuaian atas nilai areal belum produktif |
| Areal Emplasemen | Tapak bangunan seperti kantor, mes, bengkel, klinik, dan pabrik primer | Nilai komersial tapak pendukung |
| Areal Perlindungan dan Konservasi | Sempadan sungai, radius mata air, buffer zone, dan kawasan bernilai konservasi tinggi | Tarif minimum yang ditetapkan Dirjen Pajak |
Pemisahan ini bukan sekadar teknis administratif. Areal perlindungan dan konservasi adalah lahan yang secara hukum tidak boleh dieksploitasi oleh pemegang izin. Menilainya setara dengan blok tebangan sama saja dengan menghukum perusahaan karena mematuhi kewajiban kelestarian. Karena itu tarifnya ditekan ke level minimum. Dengan kata lain, klasifikasi areal berfungsi sebagai insentif fiskal untuk konservasi.
Bagaimana NJOP PBB Sektor Perhutanan Dinilai?
Penilaian dilakukan oleh penilai pajak pada Direktorat Jenderal Pajak dengan posisi nilai per 1 Januari tahun pajak yang bersangkutan. Tiga pendekatan dipakai secara bersamaan, masing-masing untuk klasifikasi areal yang berbeda.
Pendekatan Pendapatan untuk Hutan Alam
Kayu pada hutan alam tumbuh tanpa investasi penanaman. Nilainya karena itu diturunkan dari arus kas yang bisa diekstraksi dari blok tebangan. Metode yang dipakai adalah Nilai Jual Pengganti, yaitu perkalian antara pendapatan bersih hasil hutan setahun dengan angka kapitalisasi.
Pendapatan kotor dihitung dari volume produksi tahun sebelumnya dikalikan harga jual rata-rata per satuan. Dari pendapatan kotor tersebut dikurangkan biaya produksi yang tidak diaudit satu per satu, melainkan diseragamkan melalui rasio biaya produksi yang ditetapkan Direktur Jenderal Pajak. Sisanya, yaitu pendapatan bersih, kemudian dikalikan angka kapitalisasi untuk memperoleh nilai bumi areal produktif.
Perhatikan bahwa penggunaan rasio agregat industri ini menyederhanakan administrasi secara drastis. Fiskus tidak perlu memeriksa pembukuan biaya setiap perusahaan, dan wajib pajak memperoleh kepastian atas komponen pengurang. Konsekuensinya, perusahaan dengan struktur biaya di atas rata-rata industri akan merasa basis pajaknya terlalu tinggi, dan sebaliknya.
Pendekatan Biaya untuk Hutan Tanaman
Hutan tanaman bekerja dengan logika yang berbeda. Akasia atau eukaliptus untuk industri pulp harus ditanam, dipupuk, dan dirawat selama lima sampai delapan tahun sebelum layak tebang. Menilai lahan yang sedang dalam masa pertumbuhan berdasarkan hasil tebangan tahun berjalan jelas akan mendistorsi nilainya.
Solusinya adalah pendekatan biaya. NJOP areal produktif hutan tanaman dihitung dari nilai dasar tanah, yang diambil dari nilai areal belum produktif, ditambah akumulasi Biaya Investasi Tanaman sesuai umur tanaman. Cara berpikir ini paralel dengan perlakuan akuntansi atas tanaman produktif, sebagaimana pernah dibahas dalam tulisan mengenai pajak aset biologis agrikultur.
Pendekatan Data Pasar dan Penetapan Administratif
Areal belum produktif dan areal emplasemen dinilai dengan pendekatan perbandingan data pasar. Penilai mengumpulkan data transaksi atau penawaran tanah kosong dengan karakteristik serupa di sekitar lokasi, kemudian melakukan penyesuaian atas perbedaan topografi, akses jalan atau sungai, dan waktu transaksi. Areal pengaman dinilai sebagai penyesuaian di atas nilai areal belum produktif, dengan alasan bahwa pengerasan jalan dan pengerukan kanal menaikkan utilitas lahan.
Sementara itu, areal tidak produktif serta areal perlindungan dan konservasi tidak dinilai dengan pasar maupun pendapatan. Keduanya ditetapkan secara administratif melalui lampiran Keputusan Direktur Jenderal Pajak. Bangunan dinilai tersendiri dengan pendekatan Nilai Perolehan Baru, yaitu biaya membangun konstruksi identik pada tanggal penilaian dikurangi penyusutan wajar.
Rumus dan Cara Menghitung PBB Sektor Perhutanan
Setelah seluruh NJOP terkumpul, penghitungan PBB terutang mengikuti empat langkah berikut.
| Langkah | Rumus | Keterangan |
|---|---|---|
| 1. Total NJOP | Σ (luas areal × NJOP bumi per m²) + Σ (luas bangunan × NJOP bangunan per m²) | Menjumlahkan seluruh klasifikasi areal dan bangunan |
| 2. NJOP Kena Pajak | Total NJOP − NJOPTKP | NJOPTKP sebesar Rp12.000.000 |
| 3. NJKP | 40% × NJOP Kena Pajak | Tarif tunggal sektor P5L berdasarkan PP Nomor 25 Tahun 2002 |
| 4. PBB terutang | 0,5% × NJKP | Tarif PBB menurut Undang-Undang PBB |
Karena persentase NJKP untuk sektor perhutanan ditetapkan tetap sebesar 40 persen berapa pun nilai objeknya, kombinasi tarif 0,5 persen dengan NJKP 40 persen menghasilkan tarif efektif 0,2 persen dari NJOP kena pajak. Angka inilah yang praktis dipakai sebagai jalan pintas dalam pengecekan cepat.
Contoh Kasus: Simulasi PBB Sektor Perhutanan pada Hutan Alam
Anggaplah PT Rimba Eksotis Makmur memegang izin pemanfaatan hasil hutan kayu pada hutan alam di Kalimantan. Angka parameter di bawah ini bersifat ilustratif dan hanya dipakai untuk memperlihatkan alur penghitungan. Besaran sesungguhnya untuk Tahun Pajak 2026 harus dirujuk pada Lampiran B KEP-19/PJ/2026.
1. Areal produktif (blok tebangan)
Volume produksi setahun     : 50.000 m3
Harga jual rata-rata        : Rp      800.000/m3
Pendapatan kotor            : Rp 40.000.000.000
Rasio biaya produksi (75%)  : Rp 30.000.000.000
Pendapatan bersih           : Rp 10.000.000.000
Angka kapitalisasi          : 8,5
NJOP areal produktif        : Rp 85.000.000.000
2. Areal belum produktif
Luas 10.000 ha             = 100.000.000 m2
NJOP hasil data pasar      : Rp 200/m2
NJOP areal belum produktif : Rp 20.000.000.000
3. Areal tidak produktif
Luas 2.000 ha              =  20.000.000 m2
NJOP administratif         : Rp 140/m2
NJOP areal tidak produktif : Rp  2.800.000.000
4. Areal perlindungan dan konservasi
Luas 5.000 ha              =  50.000.000 m2
NJOP administratif         : Rp 58/m2
NJOP areal konservasi      : Rp  2.900.000.000
5. Bangunan
Luas bangunan              :       5.000 m2
NJOP bangunan per m2       : Rp   1.000.000
NJOP bangunan              : Rp  5.000.000.000
Penghitungan akhir
Total NJOP                 : Rp 115.700.000.000
NJOPTKP                    : Rp      12.000.000
NJOP Kena Pajak            : Rp 115.688.000.000
NJKP (40%)                 : Rp  46.275.200.000
PBB terutang (0,5%)        : Rp     231.376.000
Hasil simulasi ini memperlihatkan sesuatu yang sering mengejutkan pembaca awam. Areal belum produktif dan areal konservasi menguasai 17.000 hektare dari total kawasan, jauh lebih luas daripada blok tebangan, tetapi kontribusinya terhadap total NJOP hanya sekitar 22 persen. Beban pajak terkonsentrasi pada blok tebangan yang mengubah kayu menjadi arus kas. Bandingkan dengan apabila seluruh kawasan dinilai seragam, maka perusahaan yang mempertahankan hutan lindung justru akan terhukum paling berat.
Kewajiban Administrasi: SPOP, NITKU, dan Coretax
Pelaporan objek pajak dilakukan melalui Surat Pemberitahuan Objek Pajak beserta lampirannya. Formulir ini merangkum luas keenam klasifikasi areal, data produksi, dan data bangunan. Berikut tenggat waktu yang perlu dijaga.
| Tahap | Tenggat | Catatan |
|---|---|---|
| Pendaftaran objek pajak | Paling lama 1 bulan sejak terpenuhinya syarat subjektif | Terbit Surat Keterangan Terdaftar PBB |
| Penyampaian SPOP | Paling lama 30 hari sejak SPOP diterima | Dilampiri dokumen izin, RKU, dan RKT beserta peta kerja |
| Penundaan penyampaian | Tambahan paling lama 7 hari | Diajukan sebelum tenggat 30 hari berakhir |
| SPOP pembetulan | Paling lama 15 hari setelah tenggat penyampaian | Untuk meralat data luas atau bangunan |
Sejak beroperasinya Coretax, identifikasi lokasi objek pajak terhubung dengan Nomor Identitas Tempat Kegiatan Usaha. Berdasarkan PER-7/PJ/2025, NITKU antara lain berfungsi untuk mengidentifikasi lokasi objek PBB dalam rangka pelaporan. Khusus untuk objek PBB, NITKU diterbitkan secara jabatan bersamaan dengan penerbitan Nomor Objek Pajak, sehingga tidak perlu dilaporkan terpisah seperti pembukaan cabang usaha biasa.
SPPT, Jatuh Tempo Pembayaran, dan Sanksi Keterlambatan
Setelah penilaian selesai, Direktur Jenderal Pajak menerbitkan Surat Pemberitahuan Pajak Terutang. PBB harus dilunasi paling lambat enam bulan sejak SPPT diterima wajib pajak. Penyetoran menggunakan kode akun pajak khusus PBB sektor perhutanan agar penerimaan tidak tercampur dengan sektor perkebunan atau mineral dan batubara.
Keterlambatan pelunasan berujung pada penerbitan Surat Tagihan Pajak dengan sanksi administratif berupa denda 2 persen sebulan dari pokok pajak, dihitung sejak tanggal jatuh tempo sampai tanggal pembayaran, untuk jangka waktu paling lama 24 bulan. Apabila utang tetap tidak dilunasi, prosesnya berlanjut ke penagihan pajak dengan surat paksa.
Jika ketetapan dinilai keliru, misalnya areal konservasi terlanjur diperlakukan sebagai areal produktif, tersedia beberapa jalur. Wajib pajak dapat menempuh pembetulan ketetapan atau permohonan pengurangan, dan bila jalan administratif buntu, sengketa dapat dibawa ke Pengadilan Pajak sesuai hukum acara banding dan gugatan.
Kekeliruan yang Sering Terjadi di Lapangan
Pengalaman menunjukkan beberapa kesalahan berulang dalam pengelolaan PBB sektor perhutanan.
Pertama, klasifikasi areal yang tidak diperbarui. Blok tebangan berpindah setiap tahun mengikuti rencana kerja tahunan, sehingga areal yang tahun lalu produktif bisa berubah status pada tahun berikutnya. SPOP yang disalin dari tahun sebelumnya hampir pasti keliru.
Kedua, areal pengaman dan emplasemen yang tidak dipisahkan. Jalan angkutan dan tapak bangunan sering digabung ke dalam areal belum produktif, padahal basis nilainya berbeda.
Ketiga, dokumen pendukung yang tidak lengkap. Rencana kerja usaha, rencana kerja tahunan, dan peta kerja adalah bahan utama penilai untuk menguji kebenaran luas yang dilaporkan. Ketiadaan dokumen ini membuka ruang penetapan secara jabatan.
Keempat, pencampuran PBB dengan pungutan kehutanan lain. Provisi sumber daya hutan dan dana reboisasi merupakan penerimaan negara bukan pajak dengan dasar hukum dan mekanisme yang sama sekali terpisah dari PBB. Keduanya kerap dianggap satu paket, padahal tidak saling menggantikan.
Kelima, perlakuan PBB dalam penghitungan Pajak Penghasilan yang terlewat. PBB atas kawasan usaha merupakan biaya yang dapat dikurangkan dari penghasilan bruto, sebagaimana diuraikan dalam tulisan tentang perlakuan Pajak Penghasilan atas pajak masukan dan pajak-pajak lainnya.
Penutup
PBB sektor perhutanan pada dasarnya adalah pajak properti yang dipaksa berpikir secara ekologis. Enam klasifikasi areal memastikan bahwa lahan yang menghasilkan uang dinilai dari kemampuannya menghasilkan uang, sementara lahan yang wajib dilindungi dinilai pada tingkat minimum. Rumusnya sendiri sederhana, yaitu 0,5 persen dari 40 persen NJOP kena pajak, atau 0,2 persen secara efektif. Kerumitannya justru terletak sebelum rumus itu dipakai, yaitu pada pemetaan areal dan penilaian NJOP.
Bagi pengelola konsesi, titik pengendalian yang paling menentukan adalah ketepatan pelaporan luas per klasifikasi areal dalam SPOP dan kesesuaiannya dengan rencana kerja tahunan. Bagi konsultan dan praktisi, pemutakhiran parameter dalam Keputusan Direktur Jenderal Pajak setiap awal tahun pajak wajib menjadi rutinitas, karena satu perubahan angka kapitalisasi saja dapat menggeser nilai ketetapan secara signifikan.
Artikel ini bersifat informatif dan edukatif. Untuk keputusan perpajakan yang berdampak signifikan, konsultasikan dengan konsultan pajak atau hubungi Kantor Pelayanan Pajak terdekat.


Tinggalkan Balasan