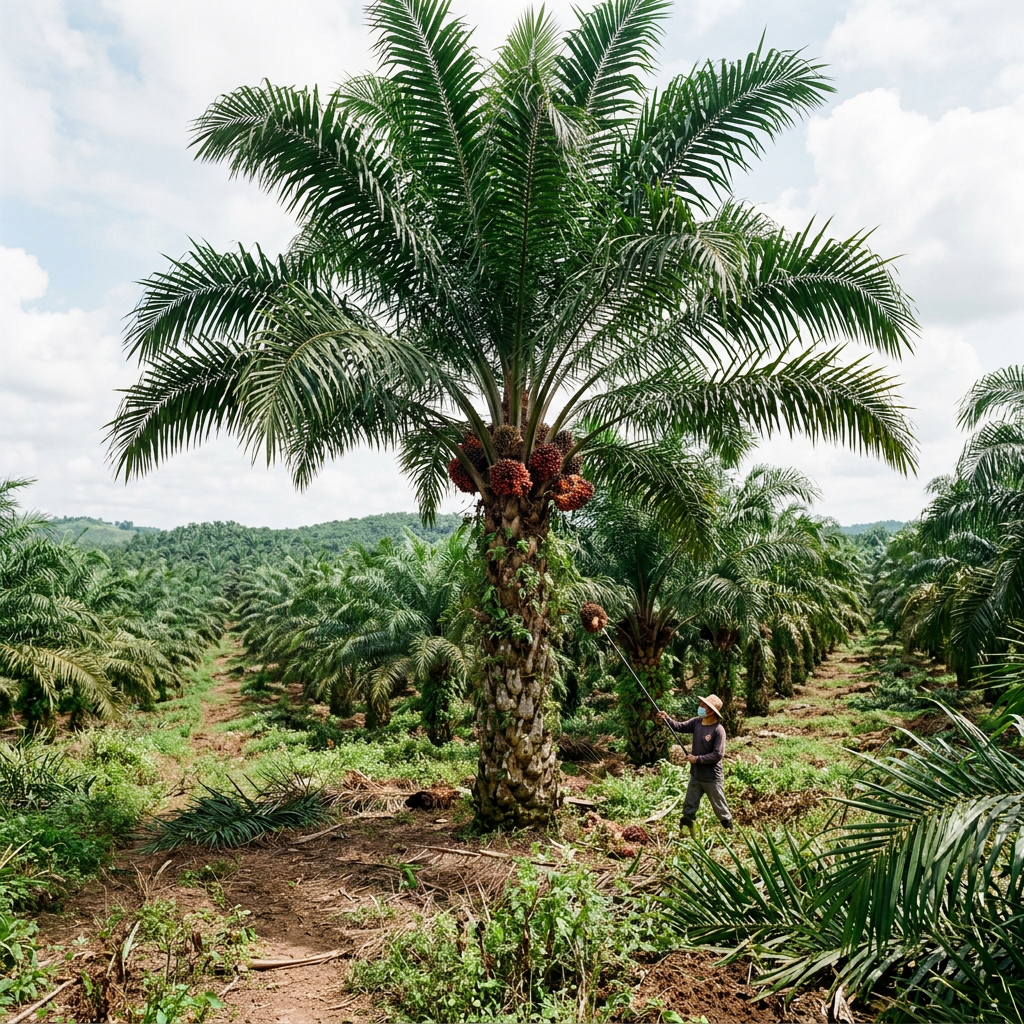
Pohon kelapa sawit yang sama, dicatat dengan cara berbeda oleh akuntan dan pemeriksa pajak — mengapa bisa begitu, dan apa dampaknya bagi Perusahaan Anda? Pertanyaan ini mungkin sudah lama mengganjal bagi pelaku usaha di sektor perkebunan, kehutanan, dan peternakan. Wajar kalau belum menemukan jawabannya — aturan tentang pajak aset biologis agrikultur memang tidak sesederhana kelihatannya, dan perbedaan antara standar akuntansi keuangan dengan ketentuan fiskal berpotensi berdampak signifikan pada besarnya Pajak Penghasilan (PPh — pajak atas penghasilan badan atau orang pribadi) terutang.
Artikel ini membahas apa yang perlu dipahami pelaku usaha agrikultur tentang perlakuan pajak atas aset biologis, mulai dari kerangka PMK 72/2023, perbedaannya dengan PSAK (Pernyataan Standar Akuntansi Keuangan), hingga implikasinya terhadap rekonsiliasi fiskal dan pajak tangguhan.
Apa Itu Aset Biologis dan Mengapa Perlakuan Pajaknya Berbeda?
Aset biologis adalah hewan atau tanaman hidup yang mengalami proses transformasi biologis secara terus-menerus — tumbuh, berproduksi, dan pada akhirnya mengalami degenerasi. Karakteristik ini yang membedakan sektor agrikultur dari sektor industri pada umumnya dan sekaligus menjadi sumber kerumitan dalam pencatatannya.
Standar akuntansi keuangan Indonesia mengatur aset biologis melalui dua standar utama. PSAK 16 tentang Aset Tetap mengatur tanaman produktif (bearer plants — tanaman yang menghasilkan produk berulang kali dan tidak dijual sebagai produk utama) seperti kelapa sawit, karet, kopi, dan teh. Sementara itu, PSAK 69 tentang Agrikultur mengatur aset biologis konsumsi seperti pohon jati dan ayam pedaging, serta hewan produktif seperti sapi perah dan ayam petelur. Untuk memahami lebih jauh bagaimana standar PSAK mengklasifikasikan aset, liabilitas, dan ekuitas dalam kerangka pelaporan keuangan modern, pembahasannya tersedia dalam artikel terpisah.
Dari sisi perpajakan, kerangkanya berbeda secara fundamental. UU PPh (Undang-Undang Pajak Penghasilan) dan PMK 72/2023 (Peraturan Menteri Keuangan Nomor 72 Tahun 2023 tentang Penyusutan Harta Berwujud) tidak mengadopsi konsep nilai wajar (fair value — nilai yang disepakati pasar pada tanggal tertentu) yang menjadi tulang punggung PSAK 69. Fiskal berorientasi pada kepastian hukum, biaya historis, dan realisasi transaksi. Akibatnya, timbul perbedaan temporer yang harus direkonsiliasi setiap tahun pajak.
Perlakuan Akuntansi Aset Biologis Berdasarkan PSAK
Sebelum masuk ke aspek pajak, penting untuk memahami bagaimana standar akuntansi membagi klasifikasi aset biologis:
| Kategori Aset Biologis | Contoh | Standar | Dasar Pengukuran |
|---|---|---|---|
| Tanaman Produktif | Kelapa sawit, karet, kopi | PSAK 16 | Biaya historis dikurangi penyusutan |
| Hewan Produktif | Sapi perah, ayam petelur | PSAK 69 | Nilai wajar dikurangi biaya jual |
| Aset Biologis Konsumsi | Pohon jati, ayam pedaging | PSAK 69 | Nilai wajar dikurangi biaya jual |
Tanaman produktif melewati dua fase penting. Selama fase TBM (Tanaman Belum Menghasilkan — periode sebelum tanaman siap berproduksi secara komersial), seluruh biaya penanaman, pemupukan, pemeliharaan, dan tenaga kerja dikapitalisasi (dikumpulkan sebagai nilai aset, bukan dibebankan langsung). Setelah dinyatakan siap berproduksi, tanaman berstatus TM (Tanaman Menghasilkan) dan nilai akumulasi TBM mulai disusutkan secara sistematis. Biaya pemeliharaan rutin setelah status TM langsung dibebankan pada periode terjadinya.
Perhatikan bahwa produk yang tumbuh pada tanaman produktif — misalnya Tandan Buah Segar yang masih menempel pada pohon sawit — tetap diukur menggunakan nilai wajar dikurangi biaya untuk menjual pada setiap tanggal pelaporan, mengikuti PSAK 69. Ini berbeda dari pohon sawitnya sendiri yang tunduk pada PSAK 16.
Perlakuan Fiskal Berdasarkan PMK 72/2023
Klasifikasi Harta, Masa Manfaat, dan Tarif Penyusutan
PMK 72/2023 menetapkan aturan penyusutan khusus untuk bidang usaha tertentu yang mencakup kehutanan, perkebunan tanaman keras, dan peternakan. Berikut ringkasannya:
| Bidang Usaha | Jenis Aset | Kelompok Harta | Masa Manfaat | Tarif (Garis Lurus) | Saat Mulai Penyusutan |
|---|---|---|---|---|---|
| Kehutanan | Tanaman kayu | Kelompok 4 | 20 tahun | 5%/tahun | Bulan pertama penjualan komersial |
| Perkebunan Tanaman Keras | Kelapa sawit, karet, kopi | Kelompok 4 | 20 tahun | 5%/tahun | Bulan pertama penjualan komersial |
| Peternakan (masa manfaat > 1 tahun) | Sapi perah, ayam indukan | Kelompok 2 | 8 tahun | 12,5%/tahun | Bulan pertama penjualan komersial |
Ada dua ketentuan operasional yang perlu dicermati. Pertama, metode penyusutan yang diperbolehkan secara fiskal hanya metode garis lurus (straight-line method) — metode saldo menurun tidak diperkenankan untuk kategori ini. Kedua, saat mulai penyusutan bukan sejak perolehan aset, melainkan sejak bulan pertama penjualan komersial atas produknya dilakukan. Ini berbeda dengan harta berwujud umum yang penyusutannya dimulai pada bulan perolehan.
Bagi perusahaan perkebunan, ketentuan ini berarti seluruh akumulasi biaya TBM yang bisa saja berlangsung dua hingga empat tahun baru mulai disusutkan fiskal ketika penjualan perdana terjadi. Tidak ada penyusutan fiskal yang diperbolehkan selama masa pertumbuhan, betapapun besarnya pengeluaran yang sudah dikeluarkan.
Pengecualian Biaya Tenaga Kerja dari Kapitalisasi Fiskal
Ini adalah ketentuan yang paling sering menimbulkan selisih antara laporan komersial dan fiskal, dan banyak perusahaan agrikultur yang luput memperhatikannya. Berdasarkan Pasal 14 ayat (2) dan Pasal 17 ayat (2) PMK 72/2023, biaya yang berhubungan dengan tenaga kerja tidak termasuk dalam pengeluaran yang boleh dikapitalisasi ke dalam harga perolehan fiskal aset biologis.
Dengan kata lain, upah pekerja kebun, operator kandang, pengawas lapangan, dan jaminan sosial tenaga kerja langsung selama masa TBM atau pembesaran ternak tidak boleh masuk ke dalam nilai fiskal aset untuk disusutkan di kemudian hari. Seluruh komponen tenaga kerja ini wajib dibebankan langsung sebagai biaya operasional — atau dalam terminologi perpajakan disebut biaya 3M (biaya untuk mendapatkan, menagih, dan mempertahankan penghasilan) — pada tahun pajak terjadinya pengeluaran.
Akuntansi komersial justru sebaliknya: biaya tenaga kerja dikapitalisasi sebagai bagian dari harga perolehan TBM. Perbedaan inilah yang menjadi sumber utama koreksi fiskal antara laporan laba rugi komersial dan SPT Tahunan PPh Badan. Bagi yang ingin memahami pola serupa — bagaimana biaya tenaga kerja (imbalan pasca kerja) juga diperlakukan berbeda antara PSAK dan fiskal — artikel tentang perbedaan pengakuan beban imbalan pasca kerja dapat menjadi pembanding yang relevan.
Ketentuan Khusus untuk Ternak Berumur Pendek
PMK 72/2023 juga mengatur kepastian perlakuan pajak untuk hewan yang mulai menghasilkan dalam waktu kurang dari atau sama dengan satu tahun. Ayam petelur dan bebek petelur masuk kategori ini.
Jika masa manfaat ternak tidak lebih dari satu tahun, seluruh biaya perolehan dan pemeliharaannya dibebankan sekaligus pada tahun terjadinya pengeluaran — tidak perlu disusutkan. Jika masa manfaatnya antara satu hingga empat tahun, pengeluaran dikapitalisasi dan disusutkan selama masa manfaatnya menggunakan metode garis lurus, dimulai sejak tahun pengeluaran (bukan bulan produksi komersial seperti pada tanaman keras). Biaya tenaga kerja tetap dikecualikan dari dasar kapitalisasi, mengikuti ketentuan yang sama dengan perkebunan.
Contoh Kasus 1: PT Sawit Nusantara (Perkebunan)
PT Sawit Nusantara mulai menanam 500 hektare kebun kelapa sawit pada Januari 2021. Selama fase TBM yang berlangsung tiga tahun, perusahaan mengeluarkan biaya sebagai berikut:
| Komponen Biaya | Jumlah (Rp) |
|---|---|
| Pembelian bibit | 2.000.000.000 |
| Pupuk dan pestisida | 1.500.000.000 |
| Upah tenaga kerja langsung | 3.000.000.000 |
| Total pengeluaran TBM | 6.500.000.000 |
Perlakuan komersial berdasarkan PSAK 16 mengkapitalisasi seluruh Rp 6,5 miliar sebagai akun TBM. Ketika pohon mulai menghasilkan pada Januari 2024, nilai ini direklasifikasi ke TM dan mulai disusutkan berdasarkan estimasi masa manfaat ekonomis — misalnya 25 tahun, menghasilkan beban penyusutan komersial sekitar Rp 260 juta per tahun.
Perlakuan fiskal berdasarkan PMK 72/2023 berbeda. Harga perolehan fiskal hanya mencakup biaya bibit ditambah pupuk dan pestisida, yaitu Rp 3,5 miliar. Upah tenaga kerja sebesar Rp 3 miliar telah dibebankan langsung pada tahun 2021–2023 sebagai biaya operasional fiskal. Penyusutan fiskal dimulai Januari 2024 dengan tarif 5% per tahun selama 20 tahun atas nilai Rp 3,5 miliar, atau sekitar Rp 175 juta per tahun.
Dengan kata lain, beban penyusutan komersial (Rp 260 juta) lebih besar dari penyusutan fiskal (Rp 175 juta) sepanjang masa produktif tanaman. Selisih Rp 85 juta per tahun ini menghasilkan koreksi fiskal positif yang konsisten — dan memerlukan pencatatan aset pajak tangguhan dalam laporan keuangan sesuai PSAK 46.
Contoh Kasus 2: CV Ternak Makmur (Peternakan)
CV Ternak Makmur memulai usaha sapi perah pada Januari 2023 dengan membeli 100 ekor sapi indukan. Biaya yang dikeluarkan:
| Komponen Biaya | Jumlah (Rp) |
|---|---|
| Pembelian sapi indukan | 1.500.000.000 |
| Pakan dan obat-obatan selama pembesaran | 300.000.000 |
| Upah peternak harian | 200.000.000 |
| Total pengeluaran | 2.000.000.000 |
Sapi perah mulai menghasilkan susu secara komersial pada Juli 2023 — artinya masa pembesaran berlangsung kurang dari satu tahun, tetapi karena sapi perah termasuk hewan produktif dengan masa manfaat lebih dari satu tahun, ketentuan Kelompok 2 berlaku.
Dasar penyusutan fiskal adalah Rp 1,8 miliar (tidak termasuk upah peternak Rp 200 juta yang dibebankan langsung). Penyusutan dimulai sejak Juli 2023 — bulan pertama penjualan susu — dengan tarif 12,5% per tahun selama 8 tahun, atau Rp 225 juta per tahun. Upah peternak pada masa pembesaran tetap dibebankan langsung sebagai biaya operasional tahun 2023.
Rekonsiliasi Fiskal dan Pajak Tangguhan
Perbedaan antara akuntansi komersial dan fiskal menciptakan perbedaan temporer (temporary differences — selisih yang pada akhirnya akan pulih seiring berjalannya waktu) yang harus dijembatani melalui rekonsiliasi fiskal saat penyusunan SPT Tahunan PPh Badan. Dampak keuangannya wajib diakui dalam laporan keuangan komersial sebagai aset pajak tangguhan atau liabilitas pajak tangguhan sesuai PSAK 46 tentang Akuntansi Pajak Penghasilan.
| Objek Transaksi | Koreksi Fiskal | Implikasi Pajak Tangguhan |
|---|---|---|
| Kenaikan nilai wajar aset biologis | Koreksi negatif | Liabilitas pajak tangguhan |
| Penurunan nilai wajar aset biologis | Koreksi positif | Aset pajak tangguhan |
| Biaya tenaga kerja masa TBM | Koreksi negatif (tahun berjalan) | Liabilitas pajak tangguhan (dipulihkan saat TM) |
| Selisih penyusutan komersial vs fiskal | Positif atau negatif, tergantung kondisi | Menyesuaikan saldo pajak tangguhan |
| Kerugian kematian ternak/tanaman | Tidak ada koreksi jika dokumen lengkap | Menghapus perbedaan temporer aset terkait |
Ada pola pergeseran beban yang perlu dipahami. Pada fase awal TBM, laba fiskal perusahaan cenderung lebih kecil dari laba komersial karena seluruh upah tenaga kerja langsung dibebankan sekaligus secara fiskal — ini tercermin dalam koreksi fiskal negatif di SPT Tahunan. Ketika aset memasuki masa produktif, nilai sisa buku fiskal jauh lebih rendah dari nilai buku komersialnya, sehingga penyusutan fiskal yang diperbolehkan juga lebih kecil. Inilah yang menyebabkan munculnya koreksi fiskal positif secara konsisten sepanjang sisa masa manfaat aset — dan pergeseran beban antar-periode inilah yang secara akuntansi harus dicatat sebagai liabilitas pajak tangguhan.
Penilaian Aset Biologis oleh Tim Penilai Pajak
Selain ketentuan penyusutan, PMK Nomor 79 Tahun 2023 memberikan kewenangan kepada Direktur Jenderal Pajak untuk membentuk Tim Penilai Pajak guna menentukan nilai aset biologis dalam konteks pemeriksaan, pengujian transfer pricing (transaksi antar-pihak yang memiliki hubungan istimewa), keberatan, banding, maupun penagihan aktif.
Tim Penilai Perpajakan mengacu pada tiga pendekatan penilaian yang diakui. Pendekatan pasar (market approach) membandingkan aset biologis dengan transaksi sejenis di pasar aktif — paling relevan untuk ternak berumur pendek dengan data harga harian yang tersedia. Pendekatan pendapatan (income approach) menghitung nilai kini dari proyeksi arus kas aset — paling tepat untuk perkebunan jangka panjang seperti sawit atau sapi perah. Pendekatan biaya (cost approach) mengestimasi biaya reproduksi dikurangi penyusutan fisik — digunakan sebagai alternatif terakhir jika dua pendekatan sebelumnya tidak memungkinkan.
Perusahaan agrikultur yang melakukan pengalihan aset biologis kepada pihak terafiliasi perlu memperhatikan kewenangan penilaian ini. Nilai transaksi yang tidak mencerminkan nilai wajar dapat menjadi objek koreksi dalam pemeriksaan, dan jika terjadi perselisihan atas hasil koreksi tersebut, wajib pajak berhak menempuh jalur keberatan maupun banding di Pengadilan Pajak.
Tiga Langkah Kepatuhan Pajak untuk Usaha Agrikultur
Agar kepatuhan perpajakan berjalan optimal, perusahaan yang bergerak di sektor agrikultur, perkebunan, kehutanan, dan peternakan perlu mempersiapkan tiga hal ini.
Pertama, sistem pembukuan harus mampu memisahkan pencatatan komersial dan fiskal secara bersamaan. Ini bukan sekadar kebutuhan teknis akuntansi — ini adalah prasyarat agar rekonsiliasi fiskal yang dihasilkan andal dan dapat dipertahankan saat pemeriksaan. Tanpa pemisahan ini, risiko koreksi menjadi lebih tinggi, dan koreksi yang tidak terdokumentasi dengan baik berpotensi berujung pada penerbitan Surat Ketetapan Pajak (SKP) yang membebani perusahaan.
Kedua, alokasi biaya tenaga kerja harus teridentifikasi dengan presisi. Karena biaya tenaga kerja masa TBM wajib dibebankan langsung secara fiskal berdasarkan PMK 72/2023, kesalahan dalam memisahkan komponen upah dari biaya non-tenaga kerja akan berdampak langsung pada kebenaran koreksi fiskal di SPT Tahunan PPh Badan. Sistem akuntansi biaya (cost accounting) yang baik menjadi kebutuhan yang tidak bisa dihindari, dan pelanggaran atas kewajiban ini dapat berujung pada sanksi administrasi perpajakan yang nilainya tidak kecil.
Ketiga, dokumentasi kematian ternak atau musnahnya tanaman harus dikelola secara ketat. Berita acara, foto dokumentasi, laporan populasi harian, dan surat keterangan dari instansi terkait adalah bukti yang dibutuhkan agar kerugian kematian dapat diakui sebagai biaya yang dapat dikurangkan (deductible) secara fiskal. Tanpa dokumen ini, fiskus berwenang melakukan koreksi positif atas kerugian yang sebenarnya nyata terjadi.
Kesimpulan
Perbedaan antara akuntansi komersial dan fiskal atas aset biologis bukan sekadar perbedaan administratif — dampaknya langsung terasa pada besarnya PPh Badan terutang dan posisi pajak tangguhan dalam laporan keuangan. PMK 72/2023 membawa kepastian sekaligus konsekuensi: masa manfaat yang kaku, pengecualian biaya tenaga kerja dari kapitalisasi, dan titik mulai penyusutan yang terikat pada realisasi penjualan komersial pertama.
Bagi perusahaan agrikultur, memahami kerangka ini adalah langkah pertama yang paling penting. Langkah selanjutnya adalah memastikan sistem pembukuan dan dokumentasi Anda sudah dirancang untuk mengakomodasi dua perspektif ini sekaligus — komersial dan fiskal — sejak hari pertama tanaman ditanam atau ternak pertama kali masuk kandang. Untuk membaca teks lengkap PMK 72/2023, Anda dapat mengaksesnya di jdih.kemenkeu.go.id. Panduan konsep dasar PPh juga tersedia lengkap di halaman Panduan Pajak Penghasilan pada blog ini.
Artikel ini bersifat informatif dan edukatif. Untuk keputusan perpajakan yang berdampak signifikan bagi perusahaan, konsultasikan dengan konsultan pajak terdaftar atau hubungi Kantor Pelayanan Pajak terdekat.


Tinggalkan Balasan