PPN Kawasan Berikat: Filosofi, Mekanisme, dan Faktur Kode 07
Ditulis oleh
Dudi Wahyudi
pada
PPN Kawasan Berikat termasuk topik yang paling sering membuat praktisi pajak dan praktisi kepabeanan berbeda paham. Sebagian kalangan menganggap Kawasan Berikat (KB) sebagai “zona bebas pajak”, sebagian lagi menyebutnya wilayah yang “berada di luar daerah pabean”. Kedua anggapan itu tidak sepenuhnya keliru, tetapi juga tidak sepenuhnya tepat. Perusahaan di Kawasan Berikat tetap berada dalam sistem Pajak Pertambahan Nilai (PPN). Yang berbeda hanyalah titik dan waktu pemungutannya.
Kerumitannya bertambah karena perusahaan di Kawasan Berikat harus patuh pada dua otoritas sekaligus, yaitu Direktorat Jenderal Pajak (DJP) dan Direktorat Jenderal Bea dan Cukai (DJBC). Kepatuhan ganda (dual compliance) ini berarti satu kekeliruan kecil, misalnya kode faktur pajak yang salah atau tanggal dokumen pabean yang tidak sinkron, dapat berujung pada Pajak Masukan yang tidak dapat dikreditkan, tagihan bea masuk, bahkan sengketa yang panjang.
Untuk itu, penulis mencoba menyusun tulisan ini dengan tujuan menjelaskan tiga hal secara runtut. Pertama, mengapa fasilitas PPN diberikan kepada Kawasan Berikat dilihat dari filosofi PPN itu sendiri. Kedua, bagaimana perlakuan PPN mengikuti arus keluar-masuk barang. Ketiga, mengapa Faktur Pajak Kode 07 menjadi titik rawan sengketa. Setiap bagian disertai contoh hitungan agar kita tidak berhenti pada tataran konsep.
Apa Itu Kawasan Berikat?
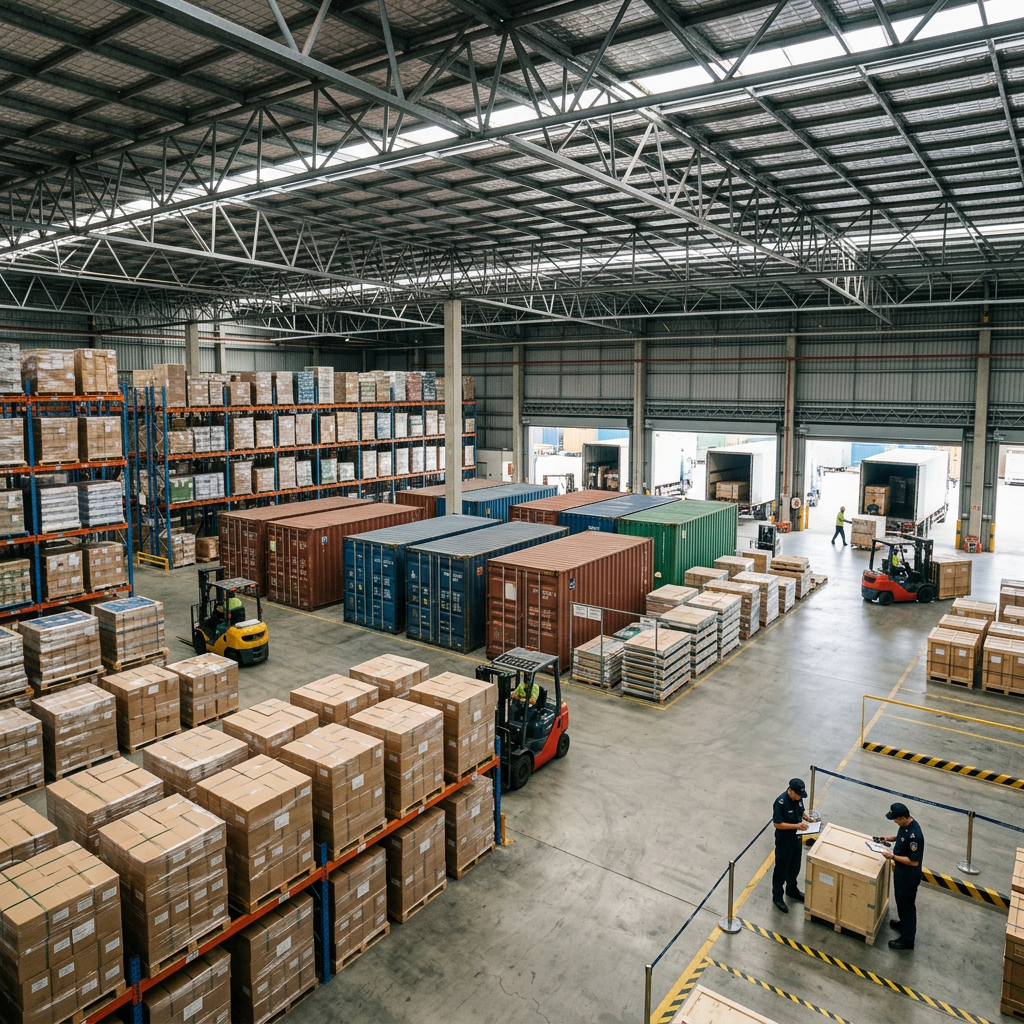
Kawasan Berikat adalah salah satu bentuk Tempat Penimbunan Berikat (TPB), berupa bangunan, tempat, atau kawasan dengan batas tertentu, yang digunakan untuk mengolah atau menggabungkan barang dan bahan asal impor maupun asal dalam negeri, dengan hasil produksi yang terutama ditujukan untuk ekspor. Di dalamnya, bea masuk ditangguhkan dan pajak dalam rangka impor tidak dipungut.
Dasar hukum utamanya tersebar di dua rezim. Dari sisi kepabeanan, Kawasan Berikat diatur dalam Undang-Undang Kepabeanan, Peraturan Pemerintah Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat sebagaimana telah diubah dengan Peraturan Pemerintah Nomor 85 Tahun 2015, serta PMK Nomor 131/PMK.04/2018 tentang Kawasan Berikat sebagaimana telah diubah dengan PMK Nomor 65/PMK.04/2021. Ketentuan teknisnya diatur dalam PER-19/BC/2018 sebagaimana telah diubah dengan PER-9/BC/2021. Dari sisi perpajakan, landasannya adalah Pasal 16B Undang-Undang PPN sebagaimana telah diubah dengan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), yang kemudian dijelaskan lebih lanjut dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-3/PJ/2024 tentang Penjelasan Pelaksanaan Kewajiban Perpajakan di Kawasan Berikat.
Benarkah Kawasan Berikat “Berada di Luar Daerah Pabean”?
Ungkapan ini sangat populer, tetapi perlu kita luruskan. Secara yuridis, Kawasan Berikat tetap berada di dalam daerah pabean Indonesia dan sepenuhnya berada di bawah pengawasan DJBC. Yang membedakannya adalah status barang di dalamnya. Barang impor yang ditimbun di Kawasan Berikat belum diperlakukan sebagai barang yang “diimpor untuk dipakai”, sehingga bea masuk ditangguhkan dan Pajak Dalam Rangka Impor (PDRI) tidak dipungut.
Perhatikan bahwa ungkapan “seolah-olah di luar daerah pabean” adalah sebuah analogi, semacam fiksi hukum, bukan pernyataan tentang batas wilayah. Analogi ini berguna untuk memahami logika fasilitasnya, tetapi berbahaya bila dipahami secara harfiah. Dengan demikian, begitu barang keluar dari Kawasan Berikat menuju pasar dalam negeri, “fiksi” itu berakhir dan seluruh kewajiban yang tadinya ditangguhkan hidup kembali.
Siapa Saja Pelaku di Kawasan Berikat?
PMK 131/PMK.04/2018 mengenal tiga jenis pelaku, yang seluruhnya wajib berbentuk badan hukum Indonesia dan berkedudukan di Indonesia:
Pelaku
Kegiatan
Penyelenggara Kawasan Berikat
Menyediakan dan mengelola kawasan untuk kegiatan pengusahaan Kawasan Berikat
Pengusaha Kawasan Berikat
Menyelenggarakan sekaligus mengusahakan Kawasan Berikat dalam satu entitas
Pengusaha di Kawasan Berikat merangkap Penyelenggara di Kawasan Berikat (PDKB)
Melakukan pengusahaan di dalam Kawasan Berikat milik Penyelenggara Kawasan Berikat yang berstatus badan hukum berbeda
Dalam praktik sehari-hari, istilah “PDKB” sering dipakai secara longgar untuk menyebut semua perusahaan di Kawasan Berikat. Dalam tulisan ini, penulis menggunakan sebutan umum “perusahaan Kawasan Berikat” agar tidak membingungkan.
Mengapa Kawasan Berikat Mendapat Fasilitas PPN? Prinsip Destinasi
Untuk memahami alasan di balik fasilitas PPN Kawasan Berikat, kita perlu kembali ke watak dasar PPN. Berbeda dengan Pajak Penghasilan yang dikenakan atas tambahan kemampuan ekonomis, PPN pada hakikatnya adalah pajak atas konsumsi di dalam negeri. Bebannya dirancang untuk dipikul oleh konsumen akhir, bukan oleh produsen di sepanjang rantai pasok. Watak ini pula yang membuat PPN sering disebut bersifat regresif, sebagaimana penulis uraikan dalam tulisan PPN Bersifat Regresif dan Peran PPnBM sebagai Penyeimbang.
Lalu, negara mana yang berhak memungut PPN atas barang yang diproduksi di Indonesia tetapi dikonsumsi di Jepang? International VAT/GST Guidelines yang diterbitkan Organisation for Economic Co-operation and Development (OECD) menjawabnya dengan prinsip destinasi (destination principle): pajak konsumsi dipungut oleh negara tempat barang atau jasa itu akhirnya dikonsumsi. Lawannya adalah prinsip asal (origin principle), yaitu pajak dipungut di negara tempat barang diproduksi.
Undang-Undang PPN Indonesia menganut prinsip destinasi. Konsekuensinya ada dua. Ekspor Barang Kena Pajak dikenai PPN dengan tarif 0% berdasarkan Pasal 7 ayat (2) UU PPN, sehingga barang ekspor tidak membawa beban PPN Indonesia ke luar negeri (lihat juga tulisan tentang PPN atas ekspor jasa di era Coretax). Sebaliknya, barang impor dikenai PPN setara dengan barang produksi dalam negeri. Sejak 1 Januari 2025, tarifnya 12%, tetapi untuk barang nonmewah dihitung dari Dasar Pengenaan Pajak (DPP) nilai lain sebesar 11/12, sehingga beban efektifnya tetap 11%. Mekanisme ini penulis jelaskan dalam DPP Nilai Lain PPN: PMK 11/2025 dan Cara Hitungnya.
Dengan demikian, prinsip destinasi menjaga netralitas pajak (tax neutrality) dan menciptakan arena persaingan yang setara (level playing field) antara produsen dalam negeri dan produsen asing. Namun demikian, muncul pertanyaan berikutnya: kalau ekspor sudah dikenai tarif 0%, mengapa masih diperlukan Kawasan Berikat?
Masalah “Bayar Dulu, Minta Kembali”: Restitusi dan Arus Kas
Jawabannya terletak pada mekanisme restitusi. Eksportir di luar Kawasan Berikat tetap membayar PPN ketika membeli bahan baku. PPN itu menjadi Pajak Masukan, sedangkan Pajak Keluaran atas ekspornya bernilai nol karena tarif 0%. Akibatnya, eksportir hampir selalu berada dalam posisi lebih bayar dan harus mengajukan restitusi (lihat jenis-jenis restitusi pajak menurut UU KUP).
Masalahnya, restitusi membutuhkan waktu, baik melalui pemeriksaan maupun melalui pengembalian pendahuluan sesuai PMK 28/2026. Selama menunggu, dana perusahaan tertahan. Perhatikan contoh sederhana berikut. PT Garmen Ekspor Mandiri yang berada di luar Kawasan Berikat membeli bahan baku senilai Rp1 miliar setiap bulan dengan PPN efektif 11%, yaitu Rp110 juta. Jika restitusi baru cair setelah enam bulan, modal kerja (working capital) yang tertahan bisa mencapai Rp660 juta. Bagi industri padat karya bermargin tipis, angka ini tidak kecil.
Dalam literatur ekonomi publik, Diamond dan Mirrlees (1971) mengemukakan gagasan efisiensi produksi, yaitu bahwa pajak sebaiknya tidak membebani input produksi. PPN yang tertahan terlalu lama berpotensi berubah watak menjadi semacam pajak implisit atas input, padahal secara konsep PPN seharusnya netral bagi produsen. Di sinilah Kawasan Berikat menemukan pembenarannya. Alih-alih memungut PPN di depan lalu mengembalikannya belakangan, negara memilih untuk tidak memungutnya sejak awal. Dengan kata lain, Kawasan Berikat memotong siklus “bayar dulu, minta kembali” di hulu.
PPN Tidak Dipungut vs Dibebaskan: Mengapa Kawasan Berikat Memakai “Tidak Dipungut”?
Pasal 16B ayat (1) UU PPN mengenal dua bentuk fasilitas: PPN tidak dipungut dan PPN dibebaskan. Keduanya sama-sama membuat pembeli tidak membayar PPN, tetapi akibat hukumnya bagi rantai PPN sangat berbeda.
Aspek
PPN Tidak Dipungut
PPN Dibebaskan
Status PPN
Tetap terutang, tetapi tidak dipungut pada titik transaksi tersebut
Tidak terutang karena dibebaskan
Pajak Masukan penjual yang berkaitan
Tetap dapat dikreditkan (Pasal 16B ayat (2))
Tidak dapat dikreditkan (Pasal 16B ayat (3))
Mata rantai PPN
Tetap tersambung
Terputus
Kode transaksi faktur pajak
07
08
Contoh
Penyerahan bahan baku ke Kawasan Berikat
Penyerahan barang kebutuhan pokok tertentu
Fasilitas Kawasan Berikat menggunakan bentuk “tidak dipungut”. Perhatikan bahwa pihak yang paling merasakan perbedaannya justru penjual di dalam negeri. Pemasok benang yang menjual ke Kawasan Berikat tetap dapat mengkreditkan Pajak Masukan atas pembelian kapas, listrik, dan input lain yang dipakainya untuk menghasilkan benang tersebut. Seandainya fasilitasnya berbentuk “dibebaskan”, Pajak Masukan itu harus dibebankan sebagai biaya dan pada akhirnya terselip dalam harga jual. Pola pembedaan yang sama dapat kita lihat pada fasilitas PPN jasa angkutan menurut PP 49 Tahun 2022, sedangkan aturan pengkreditannya secara umum penulis bahas dalam Pedoman Pengkreditan Pajak Masukan sesuai PMK 186/2022.
Dengan demikian, pilihan “tidak dipungut” menjaga PPN tetap berfungsi sebagai pajak atas nilai tambah, tanpa efek pajak berganda (cascading effect) di sepanjang rantai pasok.
Alur Barang dan Perlakuan PPN Kawasan Berikat
Setiap pergerakan barang di Kawasan Berikat harus diberitahukan dengan dokumen pabean tertentu, dan dokumen itulah yang menentukan perlakuan bea masuk serta PPN-nya. Ringkasannya sebagai berikut.
Dokumen
Arah Barang
Perlakuan Bea Masuk dan Pajak
BC 2.3
Luar negeri ke Kawasan Berikat (impor bahan baku, bahan penolong, barang modal)
Bea masuk ditangguhkan, cukai dibebaskan, PPN, PPnBM, dan PPh Pasal 22 impor tidak dipungut
BC 4.0
Tempat Lain Dalam Daerah Pabean (TLDDP) ke Kawasan Berikat
PPN atau PPN dan PPnBM tidak dipungut; penjual menerbitkan Faktur Pajak Kode 07
BC 3.0
Kawasan Berikat ke luar negeri (ekspor)
PPN tarif 0%
BC 2.5
Hasil produksi Kawasan Berikat ke TLDDP (diimpor untuk dipakai)
Bea masuk dan PDRI dilunasi; atas penyerahannya, perusahaan Kawasan Berikat memungut PPN dengan faktur pajak
BC 2.6.1 dan BC 2.6.2
Pengeluaran ke dan pemasukan kembali dari subkontraktor di TLDDP
PPN tidak dipungut, dengan syarat barang dan sisa prosesnya dikembalikan ke Kawasan Berikat
BC 2.7
Antar-Tempat Penimbunan Berikat
Fasilitas tetap melekat
Arus pemasukan (inbound) relatif sederhana karena fasilitas diberikan di pintu masuk. Arus pengeluaran (outbound) ke luar negeri juga sejalan dengan prinsip destinasi. Persoalan yang paling membutuhkan ketelitian adalah ketika hasil produksi dijual ke pasar dalam negeri.
Berapa Kuota Penjualan Kawasan Berikat ke Pasar Dalam Negeri?
Penjualan ke pasar dalam negeri dibatasi agar barang yang menikmati fasilitas tidak membanjiri pasar lokal dan merugikan produsen yang membayar pajak secara penuh. Pasal 31 PMK 131/PMK.04/2018 menetapkan batas paling banyak 50% dari nilai realisasi tahun sebelumnya, yang meliputi nilai ekspor serta penjualan hasil produksi ke Kawasan Berikat lain, kawasan bebas, dan kawasan ekonomi lain yang ditetapkan pemerintah. Penjualan di atas batas tersebut memerlukan persetujuan Kepala Kantor Wilayah atau KPU Bea dan Cukai. Jika batas dilampaui, persentase tahun berikutnya dikurangi, dan bila masih dilampaui, izin Kawasan Berikat dapat dibekukan paling lama tiga bulan.
Perlu dicatat bahwa pemerintah sejak akhir 2025 menyiapkan perubahan PMK untuk menurunkan kuota tersebut menjadi 25%, dan hingga pertengahan 2026 rancangannya masih dibahas bersama pelaku usaha. Oleh karena itu, pembaca sebaiknya memeriksa apakah perubahan tersebut sudah ditetapkan sebelum menerapkannya.
Contoh Kasus: PT Tenun Prima Sejahtera Menjual ke Pasar Lokal
PT Tenun Prima Sejahtera adalah perusahaan garmen di Kawasan Berikat di Jawa Tengah dan berstatus Pengusaha Kena Pajak (PKP). Perusahaan ini menjual pakaian jadi kepada PT Busana Nusantara di TLDDP dengan harga jual Rp190.000.000. Untuk memproduksi pakaian tersebut, digunakan kain impor dengan nilai pabean Rp50.000.000.
Asumsi yang dipakai:
Seluruh bahan baku berasal dari impor.
Bea masuk dan PDRI dihitung atas bahan baku asal impor. Perhatikan bahwa Pasal 29 PMK 131/PMK.04/2018 pada dasarnya menghitung bea masuk dan PDRI berdasarkan harga jual pada saat pengeluaran, dan baru memungkinkan penghitungan atas bahan baku bila syarat tertentu terpenuhi, antara lain konversi pemakaian bahan yang jelas, terukur, dan konsisten. Contoh ini mengasumsikan syarat tersebut terpenuhi.
Tarif bea masuk 20% (ilustratif), PPh Pasal 22 impor 2,5% (perusahaan memiliki Angka Pengenal Importir).
Langkah 1: Pelunasan bea masuk dan PDRI melalui BC 2.5
Uraian
Jumlah (Rp)
Nilai pabean bahan baku impor
50.000.000
Bea masuk (20% x 50.000.000)
10.000.000
Nilai impor (50.000.000 + 10.000.000)
60.000.000
PPN impor (12% x 11/12 x 60.000.000)
6.600.000
PPh Pasal 22 impor (2,5% x 60.000.000)
1.500.000
Total pungutan pada BC 2.5 (bea masuk + PPN impor + PPh 22)
18.100.000
Langkah 2: PPN atas penyerahan kepada PT Busana Nusantara
Uraian
Jumlah (Rp)
Harga jual
190.000.000
DPP nilai lain (11/12 x 190.000.000)
174.166.667
PPN Keluaran (12% x 174.166.667)
20.900.000
Langkah 3: Posisi PPN dari transaksi ini
Uraian
Jumlah (Rp)
PPN Keluaran
20.900.000
Pajak Masukan (PPN impor pada BC 2.5)
(6.600.000)
PPN kurang bayar (transaksi ini saja)
14.300.000
Setiap pungutan memiliki nasib yang berbeda. Bea masuk Rp10.000.000 tidak dapat dikreditkan dan menjadi bagian harga pokok penjualan (lihat perlakuan PPh atas Pajak Masukan dan pajak-pajak lainnya). PPN impor Rp6.600.000 dapat dikreditkan sebagai Pajak Masukan pada Masa Pajak barang dikeluarkan, sebagaimana dijelaskan dalam SE-3/PJ/2024. PPh Pasal 22 impor Rp1.500.000 menjadi kredit pajak dalam SPT Tahunan PPh Badan (lihat objek, DPP, dan tarif PPh Pasal 22).
Dengan demikian, PT Tenun Prima Sejahtera wajib menerbitkan faktur pajak kepada PT Busana Nusantara dan memperhitungkan transaksi ini dalam SPT Masa PPN bersama Pajak Masukan lainnya. Logika pengurangan Pajak Keluaran dengan Pajak Masukan ini sama dengan yang penulis uraikan dalam konsep penghitungan PPN terutang, sedangkan tenggat penyetorannya dapat dilihat dalam batas waktu pembayaran dan penyetoran PPN.
Faktur Pajak Kode 07: Titik Rawan Sengketa PPN Kawasan Berikat
Kalau ada satu bagian dari PPN Kawasan Berikat yang paling sering bermasalah, bagian itu adalah Faktur Pajak Kode 07. Kode 07 digunakan untuk penyerahan yang PPN-nya tidak dipungut, termasuk penyerahan Barang Kena Pajak dari pemasok di TLDDP kepada perusahaan Kawasan Berikat. Jika kita belum akrab dengan konsep Barang Kena Pajak, tulisan pengertian dan contoh BKP dan JKP dapat menjadi titik awal.
Apa saja syaratnya? Berdasarkan SE-3/PJ/2024 dan uraian dalam artikel di laman DJP, ketentuan pokoknya dapat dirangkum sebagai berikut:
Dokumen persetujuan pemasukan barang harus sudah ada. Perusahaan Kawasan Berikat harus telah memperoleh Surat Persetujuan Pemasukan Barang (SPPB) atau Surat Pemberitahuan Jalur Merah (SPJM) sebelum faktur pajak dibuat atau seharusnya dibuat.
Satu dokumen untuk satu faktur. Satu dokumen persetujuan pemasukan barang hanya dapat digunakan untuk satu faktur pajak, dan sebaliknya.
Tidak boleh faktur pajak gabungan. Faktur pajak gabungan atas penyerahan ke Kawasan Berikat diperlakukan sebagai faktur pajak yang tidak lengkap.
Uang muka diperlakukan tersendiri. Jika pembayaran diterima sebelum dokumen persetujuan terbit, PPN tetap dipungut dengan kode 01.
Nomor dokumen pabean wajib diisi. Dalam Coretax, penjual mencantumkan nomor dokumen pendukung yang datanya divalidasi dengan sistem DJBC.
Perhatikan bahwa syarat pertama inilah yang paling menentukan. Yang menjadi patokan bukan kapan barang secara fisik tiba di Kawasan Berikat, melainkan kapan dokumen persetujuan pemasukannya terbit dibandingkan dengan saat faktur pajak dibuat. Karena itu, pemahaman tentang saat pembuatan faktur pajak dan saat terutangnya PPN menjadi sangat penting dalam transaksi dengan Kawasan Berikat.
Contoh Kasus: Tiga Skenario Penjualan Benang ke Kawasan Berikat
PT Benang Nusantara, PKP di Karanganyar, menjual benang senilai Rp100.000.000 kepada PT Tenun Prima Sejahtera di Kawasan Berikat. Mari kita bandingkan tiga skenario.
Skenario
Kronologi
Kode Faktur
PPN Dipungut
Akibat bagi Pembeli
A
SPPB terbit 3 Maret, faktur dibuat 5 Maret
07
Rp0
Tidak ada PPN yang dibayar; fasilitas berjalan normal
B
Uang muka Rp30.000.000 diterima 1 Februari (SPPB belum ada); pelunasan Rp70.000.000 setelah SPPB terbit 3 Maret
Uang muka 01; pelunasan 07
Rp3.300.000 (12% x 11/12 x 30.000.000)
PPN atas uang muka dapat dikreditkan sebagai Pajak Masukan
C
SPPB sudah terbit, tetapi penjual tetap membuat kode 01
01 (keliru)
Rp11.000.000 (12% x 11/12 x 100.000.000)
PPN yang seharusnya tidak dipungut berisiko tidak dapat dikreditkan
Skenario C adalah sumber masalah klasik. Penjual mungkin beranggapan bahwa memungut PPN lebih aman. Padahal, PPN itu sejatinya tidak seharusnya dipungut, sehingga pembeli di Kawasan Berikat berisiko tidak dapat mengkreditkannya. Jalan keluar yang lazim adalah pembetulan oleh penjual melalui faktur pajak pengganti dengan kode yang benar, sesuai ketentuan tata cara pembuatan faktur pajak.
Persoalan semacam ini tidak jarang berlanjut ke keberatan hingga banding di Pengadilan Pajak, dan hasilnya sangat bergantung pada fakta serta bukti masing-masing perkara. Tulisan ini tidak dimaksudkan untuk menilai perkara tertentu. Pesan praktisnya sederhana: bagi penjual, pastikan status SPPB pembeli sebelum membuat faktur; bagi pembeli, pastikan faktur yang diterima sesuai dengan status dokumen pabeannya.
Apakah Semua Pembelian Kawasan Berikat dari Dalam Negeri Tidak Dipungut PPN?
Tidak. Fasilitas hanya melekat pada barang yang berkaitan dengan kegiatan produksi, seperti bahan baku, bahan penolong, bahan pengemas, barang modal, dan bahan bakar untuk produksi. Menurut uraian dalam artikel di laman DJP yang penulis rujuk di atas, bahan bakar kendaraan operasional, perlengkapan kantor yang habis pakai seperti tinta dan alat tulis, serta peralatan yang juga dipakai di luar Kawasan Berikat tidak mendapat fasilitas PPN tidak dipungut. Atas pembelian semacam ini, penjual tetap memungut PPN dengan kode 01, dan perusahaan Kawasan Berikat dapat mengkreditkannya sesuai ketentuan umum.
IT Inventory dan Stock Opname: Harga dari Fasilitas PPN Kawasan Berikat
Fasilitas yang nilainya sangat besar tentu membuka risiko penyalahgunaan. Oleh karena itu, DJBC mewajibkan setiap perusahaan Kawasan Berikat memiliki sistem informasi persediaan berbasis teknologi informasi (IT Inventory) yang ketentuan teknisnya diatur dalam peraturan Direktur Jenderal Bea dan Cukai. Sistem ini harus mencatat mutasi barang secara seketika (real-time) mulai dari bahan baku, barang dalam proses, barang jadi, sisa produksi (scrap), hingga barang rusak, serta harus terhubung dengan nomor dan tanggal dokumen pabean yang mendasari setiap mutasi. Dengan kata lain, IT Inventory berfungsi sebagai jejak audit (audit trail) yang dapat ditelusuri petugas.
Catatan dalam sistem kemudian diuji dengan pencacahan fisik (stock opname). Pasal 15 huruf f PMK 131/PMK.04/2018 mewajibkan perusahaan Kawasan Berikat melakukan pencacahan paling sedikit satu kali dalam setahun di bawah pengawasan Kantor Pabean. Prinsip pencatatan persediaan yang mendasarinya sejalan dengan yang penulis bahas dalam standar PSAK 202 untuk persediaan.
Bagaimana jika hasil pencacahan menunjukkan selisih kurang, yaitu barang fisik lebih sedikit daripada catatan? Pasal 48 ayat (6) PMK 131/PMK.04/2018 membedakan akibatnya menurut penyebabnya:
Penyebab Selisih Kurang
Akibat
Musnah tanpa sengaja (misalnya penguapan, penyusutan, atau keadaan kahar)
Bea masuk, cukai, dan PDRI tidak dipungut; dilakukan penyesuaian catatan
Tidak disengaja dan bukan karena kelalaian
Bea masuk, cukai, dan PDRI ditagih tanpa sanksi denda
Karena kelalaian atau kesengajaan, tanpa dugaan tindak pidana
Bea masuk dan PDRI ditagih ditambah sanksi administrasi berupa denda
Kesengajaan dengan dugaan tindak pidana
Ditindaklanjuti sesuai peraturan perundang-undangan
Dengan demikian, fasilitas PPN Kawasan Berikat bukanlah hadiah tanpa syarat. Fasilitas itu “dibayar” dengan kewajiban pencatatan yang disiplin dan akuntabilitas yang tinggi.
Kawasan Berikat dalam Gambaran yang Lebih Besar
Setiap rupiah PPN yang tidak dipungut adalah penerimaan yang direlakan negara, yang dalam kebijakan fiskal disebut belanja perpajakan (tax expenditure). Laporan Belanja Perpajakan 2023 mencatat belanja perpajakan sebesar Rp362,5 triliun pada tahun 2023, sedangkan estimasi insentif perpajakan dalam APBN 2025 mencapai sekitar Rp530 triliun. Fasilitas kepabeanan dan PPN untuk Kawasan Berikat merupakan salah satu komponennya.
Imbal baliknya diharapkan berupa ekspor dan lapangan kerja. Pemberitaan pada 2022 menyebutkan sekitar 1.394 perusahaan memanfaatkan fasilitas Kawasan Berikat, dan bersama fasilitas Kemudahan Impor Tujuan Ekspor (KITE), kelompok ini diperkirakan menyumbang porsi yang signifikan terhadap ekspor nasional. Industri padat karya seperti tekstil dan produk tekstil, termasuk yang tumbuh di berbagai kawasan industri di Jawa Tengah, merupakan pengguna yang menonjol.
Namun demikian, fasilitas ini juga membawa ketegangan. Di satu sisi, fasilitas menjaga daya saing eksportir di tengah persaingan global yang ketat. Di sisi lain, rembesan barang hasil produksi Kawasan Berikat ke pasar lokal tanpa pelunasan bea masuk dan PPN berpotensi merugikan produsen dalam negeri yang menanggung beban pajak secara penuh. Ketegangan inilah yang nampaknya melatarbelakangi rencana pengetatan kuota penjualan domestik yang telah penulis singgung di atas.
Pertanyaan yang Sering Diajukan tentang PPN Kawasan Berikat
Apakah PPN atas penyerahan ke Kawasan Berikat dibebaskan? Tidak. Fasilitasnya berupa PPN tidak dipungut, bukan dibebaskan. Akibatnya, penjual tetap dapat mengkreditkan Pajak Masukan yang berkaitan dengan penyerahan tersebut.
Apa beda Faktur Pajak Kode 07 dan Kode 08? Kode 07 digunakan untuk penyerahan yang PPN-nya tidak dipungut, sedangkan kode 08 untuk penyerahan yang PPN-nya dibebaskan.
Kapan penjual ke Kawasan Berikat harus menggunakan kode 01? Ketika dokumen persetujuan pemasukan barang (SPPB atau SPJM) belum ada pada saat faktur pajak dibuat, termasuk atas uang muka, atau ketika barang yang diserahkan tidak termasuk barang yang mendapat fasilitas.
Apakah PPN impor yang dibayar saat menjual hasil produksi ke TLDDP dapat dikreditkan? Ya. Menurut SE-3/PJ/2024, PPN yang dibayar dengan dokumen pabean pengeluaran barang ke TLDDP dapat dikreditkan oleh perusahaan Kawasan Berikat pada Masa Pajak barang dikeluarkan.
Penutup
Singkat kata, fasilitas PPN Kawasan Berikat bukanlah pengecualian dari sistem PPN, melainkan penerapan prinsip destinasi secara lebih efisien. Negara tidak memungut PPN di hulu karena barang tersebut pada akhirnya akan dikonsumsi di luar negeri, sekaligus menghindarkan eksportir dari siklus restitusi yang menahan arus kas. Pilihan bentuk “tidak dipungut”, bukan “dibebaskan”, memastikan mata rantai pengkreditan Pajak Masukan tetap utuh.
Sebagai imbalannya, perusahaan Kawasan Berikat dan para pemasoknya memikul kewajiban administrasi yang ketat. Bagi pemasok, kunci utamanya adalah memastikan status SPPB sebelum membuat Faktur Pajak Kode 07. Bagi perusahaan Kawasan Berikat, kuncinya adalah IT Inventory yang andal, pencacahan fisik yang rapi, dan penghitungan yang cermat ketika menjual hasil produksi ke pasar dalam negeri. Untuk keputusan yang berdampak signifikan, pelaku usaha sebaiknya memeriksa ketentuan terbaru dan berkonsultasi dengan konsultan pajak atau kantor pajak dan kantor bea cukai yang mengawasinya.
Artikel ini bersifat informatif dan edukatif. Untuk keputusan perpajakan yang berdampak signifikan, konsultasikan dengan konsultan pajak atau hubungi Kantor Pelayanan Pajak terdekat.
[…] ini menjadi payung bagi beberapa tulisan fasilitas PPN yang sudah ada di blog ini, mulai dari PPN kawasan berikat, fasilitas jasa angkutan PP 49/2022, sampai PPN ditanggung pemerintah atas rumah. Mari kita bedah […]
Blog edukasi perpajakan, hukum, dan akuntansi oleh Dudi Wahyudi. Tulisan di situs ini bersifat informatif dan edukatif, bukan nasihat pajak atau hukum atas kasus tertentu.


Tinggalkan Balasan